
O que é a negociação nativa para máquinas? Porque é que os agentes de IA precisam de uma infraestrutura de pagamentos em criptomoeda?
Os sistemas automatizados tradicionais estavam geralmente limitados à execução de fluxos de trabalho predefinidos e fixos. Por exemplo, uma plataforma de comércio eletrónico podia reabastecer automaticamente o inventário quando as existências diminuíam, e um serviço de computação na nuvem podia cobrar automaticamente com base na utilização. No entanto, os humanos continuavam a ter de configurar antecipadamente as regras de negociação, os fornecedores e as formas de pagamento. Os Agentes de IA distinguem-se porque conseguem interpretar objetivos relativamente ambíguos, procurar proativamente serviços, comparar preços e qualidade e concluir operações com várias etapas dentro dum âmbito de autorização definido.
Recentemente, os produtos de IA expandiram-se para além do chat e da geração de conteúdos, abrangendo programação, serviço de apoio ao cliente, produtividade no escritório, análise de dados e aprovisionamento automático. Esta expansão trouxe para primeiro plano as transações nativas de máquinas. No futuro, um Agente de IA poderá determinar de quanto hashrate um utilizador necessita, solicitar cotações a vários fornecedores, comprar capacidade para chamadas de API, pagar com stablecoins e entregar o resultado a outro Agente. Todo o processo poderá não exigir a aprovação humana de cada transação individual.
Isto suscita uma questão fundamental: se os Agentes de IA vão participar de forma significativa na atividade económica, que contas vão utilizar, como vão efetuar pagamentos e quem será responsável quando algo correr mal? A resposta não pode depender exclusivamente dos atuais sistemas de cartões bancários e contas empresariais. As transações nativas de máquinas exigem uma infraestrutura de pagamentos concebida para operações autónomas de software.
Principais conclusões
-
As transações nativas de máquinas são transações nas quais os Agentes de IA descobrem oportunidades de forma autónoma, tomam decisões, executam pagamentos e concluem a liquidação.
-
Os Agentes de IA necessitam de contas independentes, permissões programáveis e ativos de liquidação estáveis para passarem de ferramentas de chat a agentes de execução.
-
Os sistemas de pagamento tradicionais foram concebidos principalmente para humanos e apresentam limitações no suporte a transações transfronteiriças, de baixo valor, alta frequência e com autorização automática.
-
A infraestrutura de pagamentos cripto inclui normalmente carteiras, stablecoins, contratos inteligentes, sistemas de identidade e sistemas de reputação.
-
As stablecoins são adequadas à definição de preços por máquinas e à liquidação transfronteiriça, mas continuam expostas a riscos relacionados com reservas, congelamento, redes e contratos inteligentes.
-
A chave para as carteiras de IA não consiste em dar aos modelos controlo direto das chaves privadas, mas em criar permissões de execução revogáveis com limites claramente definidos.
-
A expansão da economia das máquinas exigirá também soluções para a verificação de identidade, a prova de cumprimento, a atribuição de responsabilidade e a resolução de litígios.
O que são transações nativas de máquinas?
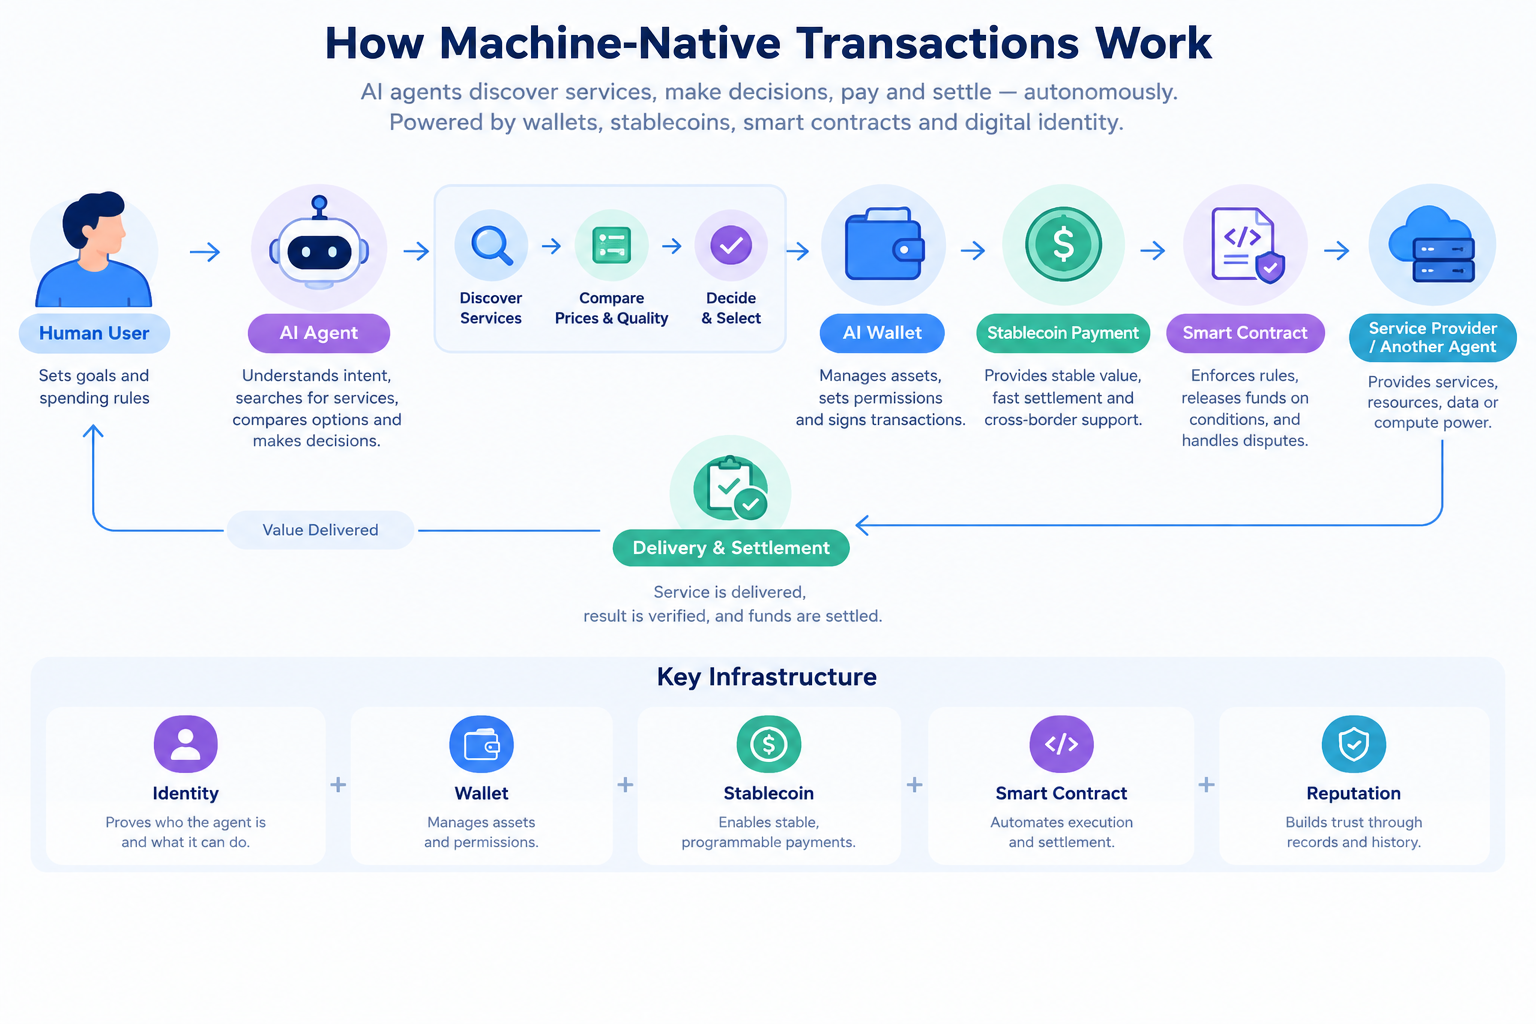
As transações nativas de máquinas são mais do que a automatização de transações humanas. Tratam os agentes de software como participantes principais desde o início da conceção da transação. Numa transação tradicional, um utilizador abre normalmente uma aplicação, seleciona um produto, inicia sessão, introduz os dados de pagamento, confirma a encomenda e aguarda que o comerciante a satisfaça. Em contrapartida, uma transação nativa de máquinas pode ser concluída através da colaboração entre vários agentes:
Um Agente de aprovisionamento interpreta os requisitos; um Agente de pesquisa encontra fornecedores; um Agente de avaliação compara preços, qualidade e reputação; um Agente de pagamento executa a liquidação; e outro Agente de monitorização acompanha o resultado da entrega.
O conceito central não consiste em fazer com que uma máquina clique em botões em nome dum utilizador. Consiste em conceder à máquina uma autonomia económica limitada, mas verificável. A máquina tem de saber quem é, quanto pode gastar, o que pode comprar, a quem pode pagar e como rastrear os eventos quando surge um litígio.
As transações nativas de máquinas podem abranger conteúdos digitais, recursos de computação na nuvem, conjuntos de dados, chamadas de modelos, serviços de software, tráfego publicitário e recursos logísticos. Uma vez que a maior parte destes produtos pode ser identificada e entregue diretamente por software, são especialmente adequados à descoberta e compra automáticas por Agentes de IA.
Por que motivo os Agentes de IA necessitam de capacidades de pagamento independentes?
A maioria das ferramentas de chat com IA atuais consegue responder a perguntas ou gerar conteúdos, mas não consegue realizar diretamente operações financeiras em nome dos utilizadores. Para passar de assistente de informação a agente de execução, um Agente de IA necessita de, pelo menos, três capacidades de pagamento.
-
Capacidades de conta. Um Agente necessita de uma conta que possa receber e enviar fundos, devendo essa conta estar associada a permissões específicas. Por exemplo, pode ser permitido a um Agente de serviço de apoio ao cliente gastar 1000 $ por mês em API, mas não deve poder levantar todo o saldo da empresa.
-
Capacidades de autorização. Os utilizadores não devem conceder a um modelo controlo sem restrições duma chave privada. Se o modelo for manipulado, comprometido ou tomar uma decisão incorreta, a perda resultante poderá ser irreversível. Uma abordagem mais segura consiste em impor limites aos montantes, às contrapartes, aos períodos de tempo e aos tipos de ativos, para que o Agente possa operar apenas dentro de limites claramente definidos.
-
Capacidades de liquidação. Um Agente de IA poderá ter de efetuar pequenos pagamentos a plataformas em diferentes países ou comprar recursos computacionais a cada minuto. O sistema de pagamentos tem de suportar operações 24/7, com comissões reduzidas, confirmação rápida e acesso programático.
Sem capacidades de pagamento independentes, um Agente de IA continua a ser software capaz de falar, mas incapaz de agir economicamente. Um humano tem de iniciar sessão, aprovar e pagar em cada etapa crítica. Isto reduz significativamente a eficiência da automatização e limita a coordenação entre vários agentes.
Por que motivo os sistemas de pagamento tradicionais são difíceis de utilizar em transações de máquinas?
Os cartões bancários tradicionais, as transferências bancárias e as carteiras eletrónicas podem suportar determinados fluxos de trabalho automatizados. No entanto, as suas estruturas de contas e modelos de controlo de risco foram concebidos principalmente em torno de utilizadores humanos e empresas.
-
A abertura de contas e a verificação de identidade exigem muitos recursos. As contas bancárias requerem geralmente que uma pessoa real ou uma empresa assuma a responsabilidade jurídica, enquanto um Agente de software pode ser uma instância temporária que existe apenas durante alguns minutos ou horas. Criar uma conta bancária completa para cada Agente seria dispendioso e difícil de gerir.
-
Os pagamentos tradicionais estão frequentemente condicionados pelo horário de funcionamento, pelos ciclos de liquidação e pelas restrições transfronteiriças. Os Agentes de IA necessitam de aceder a serviços a nível global a qualquer momento, mas as redes de pagamento, as moedas, os requisitos de conformidade e os ciclos de compensação variam consoante a jurisdição.
-
As transações de máquinas podem envolver montantes reduzidos com uma frequência muito elevada. Um Agente poderia comprar dezenas de consultas de dados ou serviços de inferência de modelos a cada segundo. Se cada transação exigir uma autorização por cartão de crédito, uma análise manual de risco e uma compensação tradicional, as comissões e a latência poderão exceder o valor da transação.
-
As cadeias de autorização tradicionais não dispõem da flexibilidade necessária. Um utilizador pode conceder a uma plataforma acesso a um cartão bancário, mas é difícil especificar regras granulares, como: pagar apenas a fornecedores de hashrate verificados, gastar no máximo 5 $ por transação e manter o total diário abaixo de 100 $. A economia das máquinas exige permissões programáveis mais granulares.
Isto não significa que os bancos vão ser totalmente substituídos. Os bancos poderão continuar a gerir as entradas e saídas de moeda fiduciária, a liquidação empresarial e a análise regulamentar, enquanto as blockchains e as stablecoins fornecem pagamentos rápidos e liquidação entre plataformas para as máquinas.
Que componentes constituem a infraestrutura de pagamentos cripto?
A infraestrutura de pagamentos cripto para Agentes de IA inclui geralmente carteiras, stablecoins, contratos inteligentes, sistemas de identidade e registos de transações.
Uma carteira é a ferramenta que um Agente utiliza para gerir ativos e assinar transações. Não tem de ser uma carteira móvel convencional. Pode, em alternativa, ser uma conta programática controlada por um módulo de segurança de hardware, um serviço de custódia ou um contrato inteligente.
As stablecoins são os ativos de liquidação mais comuns nos pagamentos de máquinas. Em comparação com os criptoativos altamente voláteis, as stablecoins denominadas em dólares são mais adequadas à definição de preços, à gestão orçamental e à liquidação com fornecedores. Um Agente pode comprar chamadas de API, serviços de dados ou recursos de computação na nuvem com base em valores em dólares, reduzindo a incerteza causada pelas flutuações cambiais.
Os contratos inteligentes podem codificar diretamente as condições de pagamento no software. Por exemplo, os fundos podem ser libertados apenas quando um prestador de serviços devolve um resultado válido. Se o serviço for interrompido, o saldo remanescente pode ser devolvido automaticamente. Se uma transação exceder o seu limite, o contrato pode rejeitá-la de imediato.
Os sistemas de identidade respondem à pergunta: «Quem é este Agente?» A identidade não tem de corresponder à identidade real duma pessoa. Pode também assumir a forma duma credencial verificável emitida por uma plataforma para demonstrar que um Agente pertence a um determinado utilizador, empresa ou prestador de serviços.
Os registos on-chain fornecem rastreabilidade. Os tempos das transações, os montantes, os endereços dos destinatários e as regras de autorização podem ser verificados, o que facilita a auditoria e a resolução de litígios. No entanto, os registos on-chain apenas comprovam que ocorreu uma transação; não comprovam que a decisão de aprovisionamento tomada pela IA foi correta.
O papel das stablecoins nas transações nativas de máquinas
As stablecoins são valiosas não só como versões cripto do dólar, mas também porque o software pode aceder diretamente às mesmas e combiná-las.
Para os Agentes de IA, as stablecoins oferecem três vantagens claras.
Em primeiro lugar, fornecem uma unidade de liquidação estável. O hashrate, os dados e os serviços de API têm geralmente os preços definidos em dólares. As stablecoins reduzem a exposição à volatilidade dos preços, facilitando a execução dos controlos orçamentais pelos Agentes.
Em segundo lugar, podem ser utilizadas além-fronteiras. As redes de pagamento de diferentes países não são interoperáveis, ao passo que as stablecoins podem circular através da mesma blockchain. Os prestadores de serviços não precisam de integrar uma rede separada de cartões bancários para cada país.
Em terceiro lugar, são altamente programáveis. Os contratos inteligentes podem libertar stablecoins com base no tempo, nos resultados ou na utilização, aplicando simultaneamente regras de assinatura múltipla, limites de despesa e listas de permissões.
No entanto, as stablecoins não estão isentas de riscos. As reservas do emitente, o mecanismo de resgate, a autoridade de congelamento e o estado regulamentar podem afetar a sua utilização. As transações de máquinas enfrentam também riscos como congestionamento da rede, vulnerabilidades dos contratos inteligentes, endereços incorretos e congelamentos impostos pelo emitente.
As stablecoins são, por isso, adequadas para servir de instrumentos de liquidação na economia das máquinas, mas não podem constituir, por si só, um sistema de pagamentos completo. São também necessários mecanismos de identidade, permissões e resolução de litígios.
Como podem as carteiras de IA permitir que os Agentes executem transações?
Uma carteira de IA é o intermediário entre um modelo e uma conta numa blockchain. A sua função essencial não consiste em dar ao modelo acesso direto a uma chave privada, mas em converter instruções em linguagem natural em pedidos de transação condicionados.
Por exemplo, um utilizador pode dizer a um Agente: «Comprar o hashrate de GPU mais barato disponível nas próximas 24 horas, gastar no máximo 50 $ e utilizar apenas fornecedores verificados.» O sistema da carteira teria de decompor essa instrução em filtragem de fornecedores, comparação de preços, verificações de risco, validação de limites e assinatura final.
Uma carteira de IA completa contém normalmente quatro módulos:
-
Análise da intenção: interpretar a tarefa que o utilizador pretende concluir;
-
Motor de políticas: traduzir a tarefa em limites relativos a montantes, ativos, endereços e tempo;
-
Controlo de risco: verificar contratos, destinatários, volatilidade dos preços e comportamentos anómalos;
-
Assinatura e execução: concluir a transação quando todas as condições forem satisfeitas.
Os modelos de segurança podem incluir contas baseadas em limites, chaves temporárias, listas de permissões de transações, execução diferida e aprovação por várias partes. As transações de alto risco devem exigir confirmação humana, em vez de serem delegadas totalmente a um modelo.
Em última análise, a principal vantagem competitiva duma carteira de IA poderá não residir na fluidez com que o modelo responde, mas na sua capacidade de executar com precisão a intenção do utilizador sem comprometer a segurança.
Como podem as máquinas estabelecer identidade e crédito?
As transações nativas de máquinas não podem depender apenas dos endereços das carteiras. Um endereço pode ser criado, abandonado ou reutilizado, pelo que oferece poucas garantias quanto à fiabilidade do Agente que se encontra por detrás do mesmo.
Um sistema mais completo de identidade de máquinas deve incluir:
-
O identificador único do Agente;
-
O utilizador ou a organização a que pertence;
-
A sua versão de software e o âmbito das suas permissões;
-
Registos de serviços verificáveis;
-
O seu histórico de pagamentos e cumprimento;
-
O seu estado de revogação ou suspensão.
O crédito das máquinas também não pode simplesmente copiar o modelo das pontuações de crédito pessoais. Um Agente pode ter uma excelente reputação na aquisição de dados, mas não possuir as qualificações necessárias para transações financeiras. Por conseguinte, as avaliações de crédito têm de considerar o tipo de tarefa, o montante da transação e o domínio do serviço.
Os contratos inteligentes podem registar resultados de cumprimento, depósitos e eventos de resolução de litígios, mas os sistemas on-chain continuam a depender de fontes de dados fidedignas. Por exemplo, confirmar que um prestador de serviços entregou efetivamente dados válidos pode exigir um oráculo, uma verificação externa ou uma prova de conhecimento zero.
A economia das máquinas necessita, portanto, de mais do que redes de pagamento. Necessita também de infraestrutura para a identidade, a reputação e a arbitragem das máquinas.
Casos de utilização das transações nativas de máquinas
A computação na nuvem e a inferência de IA estão entre os casos de utilização mais simples. Um Agente pode comprar recursos de GPU, chamadas de modelos e armazenamento em tempo real com base no volume da tarefa e, em seguida, libertar automaticamente a capacidade não utilizada quando a tarefa termina.
Os mercados de dados são outra área importante. Um Agente de investigação pode comprar automaticamente dados meteorológicos, dados dos mercados financeiros, informações logísticas ou relatórios do setor e pagar de acordo com o número de chamadas.
Os serviços de software também são particularmente adequados aos pagamentos de máquinas. Diferentes Agentes podem liquidar serviços de tradução, pesquisa, controlo de risco, verificação de identidade e moderação de conteúdos com base na utilização da API.
Na publicidade digital, um Agente publicitário pode comprar tráfego automaticamente, verificar os resultados das impressões e liquidar os pagamentos com os fornecedores de meios de comunicação. Os contratos inteligentes podem libertar fundos com base em cliques, conversões ou outros eventos verificáveis.
O comércio transfronteiriço e as cadeias de abastecimento podem exigir uma colaboração mais sofisticada entre máquinas. Os Agentes de aprovisionamento, logística, seguros e liquidação podem trabalhar em conjunto para gerir cotações, transporte, aceitação e indemnização.
Estes casos de utilização partilham várias características: os serviços são identificáveis por software, a frequência das transações é relativamente elevada, os participantes podem operar em diferentes plataformas ou países e o custo do processamento manual de cada transação é elevado.
Riscos atuais de segurança e conformidade
O maior risco das transações nativas de máquinas consiste no facto de a autonomia da IA poder ampliar o impacto duma transação errada.
Um modelo pode interpretar incorretamente a intenção do utilizador, selecionar o fornecedor errado, aceitar uma cotação fraudulenta ou executar uma operação maliciosa após um ataque de injeção de comandos. Ao contrário dum erro comum num chat, um erro de pagamento é frequentemente irreversível.
A gestão das chaves privadas e das permissões também é essencial. Se um Agente utilizar uma chave privada permanente e o modelo ou o ambiente operacional forem comprometidos, um atacante poderá transferir diretamente os ativos. As permissões temporárias, os limites de despesa e as assinaturas multicamada constituem uma alternativa mais segura.
As vulnerabilidades dos contratos inteligentes podem causar perdas sistémicas. Mesmo quando o próprio Agente não toma nenhuma decisão incorreta, uma vulnerabilidade de reentrância, um oráculo de preços manipulado ou uma permissão mal configurada no contrato podem resultar no roubo de fundos.
As questões de conformidade são ainda mais complexas. Quem é a parte na transação: o utilizador, o programador de IA, o prestador do serviço da carteira ou a plataforma que opera o Agente? Se um Agente pagar a um endereço sancionado, quem é responsável? Diferentes jurisdições podem chegar a conclusões diferentes.
As transações de máquinas podem também envolver branqueamento de capitais, evasão de sanções, negociação de branqueamento e manipulação do mercado. As redes de pagamento abertas têm de equilibrar a proteção da privacidade com a visibilidade regulamentar.
Quando poderá a economia das máquinas arrancar verdadeiramente?
As transações nativas de máquinas não vão amadurecer simplesmente porque uma carteira é lançada ou porque uma blockchain suporta stablecoins. Têm de ser cumpridas, pelo menos, quatro condições.
Em primeiro lugar, os Agentes de IA necessitam de capacidades suficientemente fiáveis de execução de tarefas. Têm de compreender as restrições, em vez de se limitarem a gerar texto que parece razoável.
Em segundo lugar, as permissões de pagamento têm de ser controláveis. Os utilizadores precisam de poder limitar montantes, ativos, fornecedores e frequência das transações, bem como revogar a autorização a qualquer momento.
Em terceiro lugar, os sistemas de identidade e reputação das máquinas têm de ser reconhecidos entre plataformas. Caso contrário, cada prestador de serviços terá de verificar cada Agente separadamente, reduzindo novamente a eficiência da automatização.
Em quarto lugar, as regras de responsabilidade e resolução de litígios têm de ser claras. No caso de transações de elevado valor, as transferências irreversíveis on-chain, por si só, não são suficientes. Também são necessários mecanismos de custódia, seguros, arbitragem e reembolso.
A curto prazo, é mais provável que as transações nativas de máquinas comecem pelos serviços digitais e pelos pagamentos de pequeno valor do que pelas transações financeiras de elevado valor. Os recursos de computação na nuvem, as API, os dados e as subscrições de software permitem uma entrega clara, uma verificação automática simples e uma forte procura transfronteiriça, o que os torna aplicações iniciais ideais.
Conclusão
As transações nativas de máquinas representam a transição da IA, que passa de fornecer respostas a executar atividade económica.
Quando os Agentes de IA puderem comprar hashrate, aceder a dados, subscrever software e pagar a outros Agentes de forma autónoma, os sistemas de contas tradicionais vão parecer cada vez mais inflexíveis. As stablecoins fornecem uma unidade relativamente estável para a liquidação transfronteiriça, as blockchains fornecem vias de pagamento abertas e os contratos inteligentes podem codificar diretamente no software limites de despesa, condições e regras de entrega.
No entanto, os pagamentos cripto não são uma resposta completa para a economia das máquinas. A capacidade de expansão do setor dependerá da fiabilidade da tomada de decisões da IA, da segurança das permissões das carteiras, da identidade das máquinas, da verificação dos serviços e da responsabilização regulamentar. Qualquer solução centrada apenas na capacidade da IA para transferir fundos automaticamente ignora a parte mais difícil das transações de máquinas: equilibrar a automatização com o controlo.
A economia das máquinas do futuro poderá não ser um sistema financeiro sem supervisão humana. Poderá, em vez disso, ser uma nova rede colaborativa na qual os humanos definem os limites, a IA trata da execução e as blockchains tratam da liquidação e da auditoria.
Perguntas frequentes
Qual é a diferença entre transações nativas de máquinas e pagamentos automáticos?
Os pagamentos automáticos executam geralmente regras fixas, como um débito mensal automático. Em contrapartida, as transações nativas de máquinas envolvem um Agente de IA que procura proativamente serviços, compara condições e conclui transações com várias etapas com base num objetivo. O âmbito da sua tomada de decisões é mais abrangente.
Por que motivo os Agentes de IA necessitam de carteiras cripto?
As carteiras cripto podem fornecer aos Agentes capacidades de pagamento programáticas mais flexíveis através de contratos inteligentes, contas baseadas em limites e chaves temporárias. No entanto, uma carteira nunca deve conceder a um modelo acesso sem restrições a uma chave privada.
As stablecoins são a única opção para os pagamentos de máquinas?
Não. Os depósitos bancários, a moeda eletrónica e os créditos de plataformas também podem suportar pagamentos de máquinas. As stablecoins destacam-se pela sua utilização transfronteiriça, disponibilidade 24/7, programabilidade e compatibilidade com contratos inteligentes.
Os Agentes de IA podem gastar dinheiro de forma totalmente autónoma?
Os pagamentos autónomos limitados são tecnicamente possíveis, mas não é recomendável conceder permissões ilimitadas. Uma abordagem mais segura consiste em estabelecer limites de despesa, listas de permissões, períodos de tempo, níveis de risco e requisitos de aprovação humana.
Como podem as máquinas provar que são fiáveis?
A confiança pode ser avaliada através de identidade verificável, registos de serviços, depósitos, dados históricos de cumprimento, certificação externa e reputação on-chain. No entanto, o crédito das máquinas é geralmente específico ao contexto e não pode ser reduzido a uma única pontuação para todos os tipos de transação.
As transações nativas de máquinas vão substituir os cartões bancários?
Não a curto prazo. Os cartões bancários e as contas bancárias continuam a ser adequados às despesas pessoais, ao processamento salarial, à liquidação em moeda fiduciária e aos serviços financeiros conformes. É mais provável que a infraestrutura de pagamentos de máquinas complemente primeiro os sistemas existentes, suportando transações digitais que envolvam API, dados e hashrate.
Qual é o maior risco das transações nativas de máquinas?
Os principais riscos incluem erros de avaliação da IA, ataques de injeção de comandos, exposição de chaves privadas, vulnerabilidades dos contratos inteligentes, serviços fraudulentos, responsabilidade regulamentar pouco clara e transferências irreversíveis. À medida que a automatização aumenta, aumentam também os requisitos relativos aos controlos de permissões e à auditoria.
Artigos relacionados

A Sidra vai ultrapassar os 1000 $? Uma análise realista das previsões de preço da Sidra Chain em 2026–2027
Os preços continuam a subir e as taxas de comissão estão a diminuir: com o capital de Wall Street a entrar no mercado de criptomoedas, estará o mercado a iniciar um "mercado em alta por camadas"?
O que é a USDC? Análise de uma das stablecoins mais notáveis.
O que é uma carteira BEP20? Uma análise aprofundada das suas utilizações e funcionalidades essenciais
Como reduzir custos de token na era da IA: estratégias práticas, da otimização de prompts à seleção de modelos