
Qual é a próxima fase dos RWA? Da emissão de ativos à negociação contínua, à constituição de garantias e à liquidação
RWA é um modelo financeiro para registar, transferir e gerir ativos do mundo real — incluindo ações, obrigações, fundos, obrigações soberanas, crédito privado, imóveis e produtos de base — sob a forma de tokens digitais. O seu objetivo não é simplesmente duplicar um registo on-chain, mas dotar os ativos do mundo real de capacidades mais eficientes de emissão, negociação, utilização como garantia e liquidação.
Nos últimos anos, o mercado de RWA tem-se concentrado sobretudo nos ativos que podem ser colocados on-chain e na dimensão que a emissão on-chain pode atingir. À medida que continuam a surgir obrigações soberanas, fundos e produtos de crédito tokenizados, a atenção do mercado está a deslocar-se para um conjunto diferente de questões: estes ativos vão continuar a ser negociados depois da emissão? Podem ser utilizados como garantia para empréstimos? Podem circular entre redes diferentes? Os rendimentos e o capital podem ser liquidados automaticamente?
A próxima fase dos RWA não consiste em emitir mais tokens, mas em integrar os tokens na atividade financeira real. A tokenização só poderá evoluir de uma prova de conceito para uma infraestrutura financeira quando os ativos forem utilizados, financiados, trocados e capazes de gerar fluxos de caixa recorrentes.
Principais conclusões
-
A próxima fase dos RWA vai centrar-se na negociação contínua, na utilização como garantia e na liquidação — e não apenas no aumento da emissão.
-
As obrigações soberanas dos EUA tokenizadas continuam a ser o ambiente de teste institucional mais desenvolvido.
-
É necessário distinguir entre ações tokenizadas garantidas por custódia efetiva, produtos sintéticos de acompanhamento e ativos Meme baseados em temas.
-
O crédito privado e os imóveis oferecem maior potencial de retorno, mas também envolvem riscos superiores de avaliação, incumprimento e natureza jurídica.
-
Os mercados secundários de RWA exigem mecanismos de subscrição, resgate, formação de preços e transferências em conformidade.
-
A utilização de RWA como garantia exige oráculos fiáveis, força executória jurídica e liquidez suficiente.
-
A liquidação contra pagamento (Delivery versus Payment, DvP) permite liquidar simultaneamente dinheiro e valores mobiliários, mas continua a exigir ligações aos sistemas bancários e de compensação.
-
O volume de emissão não equivale a adoção real. A negociação ativa, a utilização como garantia e os fluxos de caixa são mais importantes.
-
A infraestrutura necessária para escalar os RWA inclui custódia, identidade, conformidade, oráculos e interoperabilidade entre cadeias.
-
Ao avaliar a qualidade de um projeto, deve dar-se prioridade à verificação dos direitos jurídicos, das reservas de ativos, da liquidez e da utilização efetiva.
As fases de desenvolvimento dos RWA estão a mudar
Os RWA podem, de forma geral, ser divididos em quatro fases de desenvolvimento.
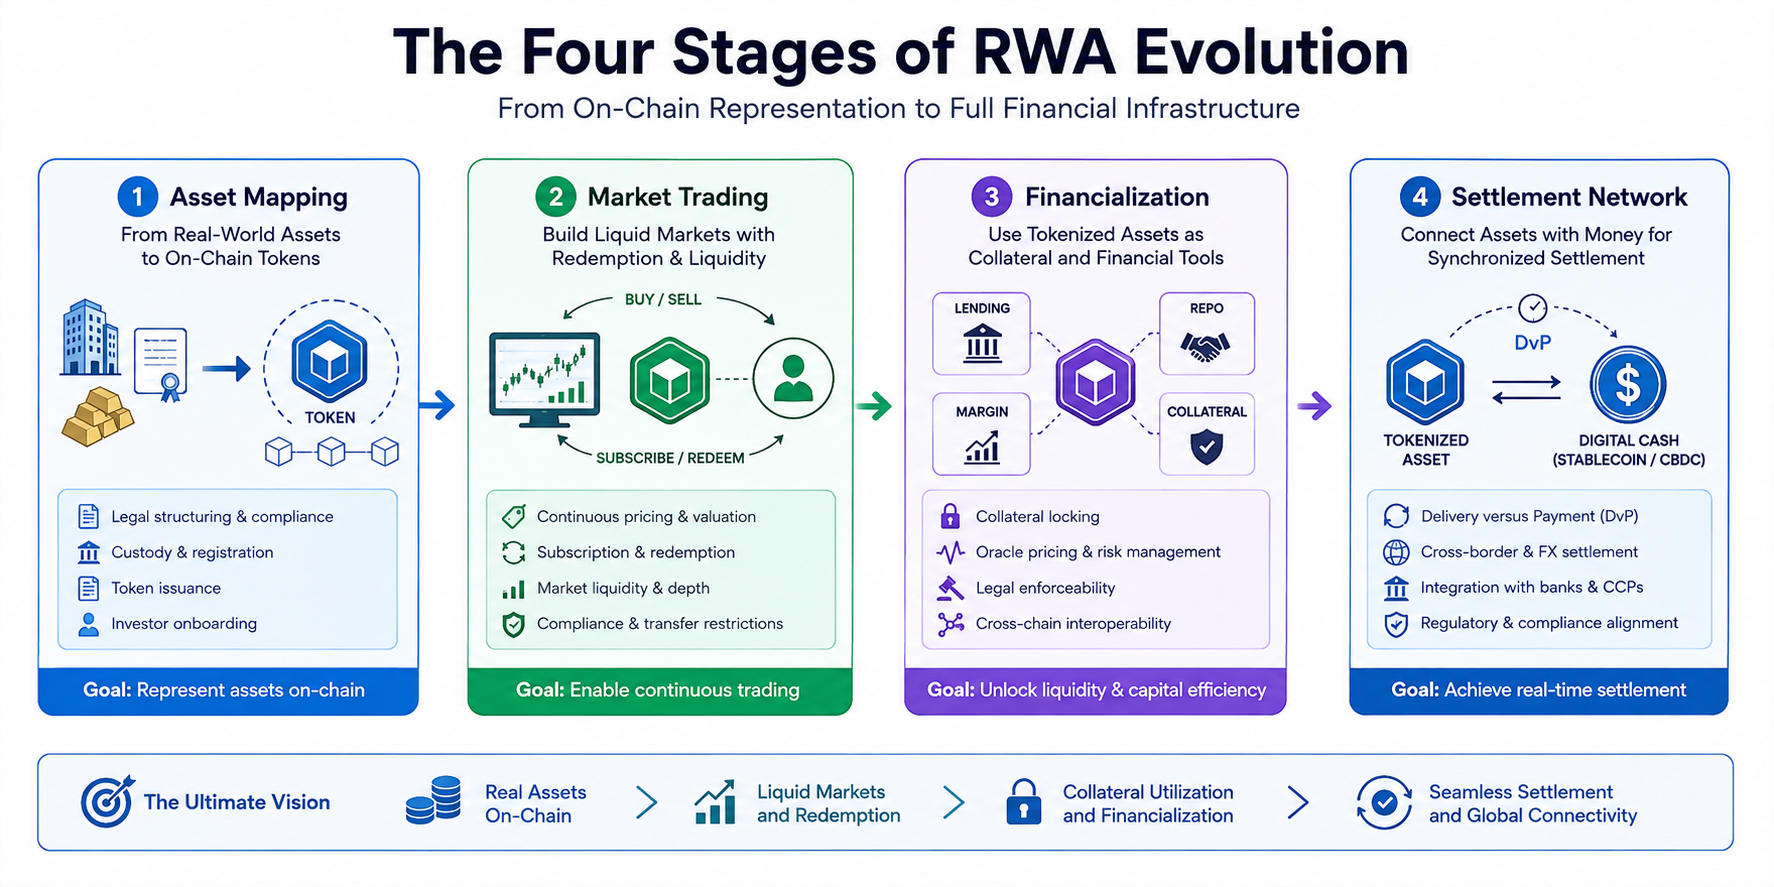
A primeira fase é o mapeamento de ativos: representar ativos do mundo real ou os seus direitos económicos sob a forma de tokens on-chain. Nesta fase, os projetos abordam sobretudo o registo, a emissão e a titularidade.
A segunda fase é a negociação no mercado: proporcionar aos ativos tokenizados canais fiáveis de subscrição, resgate e liquidez no mercado secundário. Os investidores podem comprar estes ativos e vendê-los ou convertê-los quando necessário.
A terceira fase é a financeirização: utilizar ativos tokenizados para empréstimos, acordos de recompra, margem e gestão de garantias. Os ativos deixam de ser apenas instrumentos de investimento e passam a ser recursos produtivos no âmbito das atividades financeiras.
A quarta fase é a rede de liquidação: ligar ativos tokenizados a stablecoin, depósitos tokenizados ou ativos de liquidação de bancos centrais, permitindo a entrega simultânea de dinheiro e ativos.
Os diferentes projetos de RWA encontram-se atualmente em fases distintas. As obrigações soberanas dos EUA tokenizadas começaram a suportar a negociação e a utilização como garantia. Alguns projetos de ações e fundos estão a explorar a circulação contínua, enquanto o crédito privado e os imóveis continuam condicionados pela divulgação de informação, pela avaliação e pela força executória jurídica.
Porque é que a emissão de ativos já não é o ponto final
Emitir um token de RWA não é tecnicamente difícil. Um emissor pode criar um contrato inteligente, definir a oferta de tokens e registar os titulares na Blockchain. No entanto, isso aborda apenas a forma como um ativo é representado — não a forma como pode ser utilizado.
Se um fundo tokenizado registar pouca atividade de negociação durante um período prolongado após a emissão, o seu registo on-chain não vai criar liquidez automaticamente. Se uma obrigação tokenizada não puder ser utilizada como garantia, não poderá entrar no sistema financeiro mais abrangente. Se uma ação tokenizada não tiver direitos dos acionistas e mecanismos de distribuição de dividendos claramente definidos, poderá continuar a ser apenas um instrumento de acompanhamento de preços.
Assim, um projeto de RWA verdadeiramente valioso precisa de responder a quatro perguntas:
-
Que direitos jurídicos possuem os titulares?
-
Como são avaliados e mantidos em custódia os ativos?
-
Os tokens podem ser negociados e resgatados de forma contínua?
-
Os ativos podem ser utilizados em processos de empréstimo, pagamento e liquidação?
É por isso que o mercado está a passar da competição pelo volume de emissão para a competição pela utilização.
O primeiro passo dos RWA: dos ativos do mundo real aos certificados on-chain
A colocação de ativos do mundo real on-chain envolve normalmente a análise dos ativos, a estruturação jurídica, o registo da custódia, a emissão de tokens e os procedimentos de elegibilidade dos investidores.
Por exemplo, no caso de obrigações soberanas dos EUA tokenizadas, um gestor de fundos pode começar por comprar as obrigações. Em seguida, um custodiante mantém os ativos em custódia, procedendo-se depois à emissão de tokens on-chain que representam unidades de participação do fundo ou direitos económicos. Os tokens detidos pelos investidores não são, em geral, as próprias obrigações soberanas, mas direitos contratuais sobre um fundo ou veículo de finalidade especial.
Esta distinção é fundamental. A Blockchain pode registar transferências de tokens, mas não pode provar automaticamente que os ativos do mundo real subjacentes existem efetivamente. A autenticidade dos ativos continua a depender de custodiantes, relatórios de auditoria, documentos jurídicos e supervisão regulamentar.
No caso de ações, imóveis e crédito privado, a ligação jurídica entre os tokens on-chain e os ativos do mundo real é ainda mais complexa. Os projetos devem esclarecer se os titulares de tokens têm direito a dividendos, direitos de voto, juros, rendimentos de arrendamento ou recurso contra o devedor. Sem uma estrutura clara de direitos, um token não pode ser simplesmente tratado como um produto de RWA completo — mesmo que seja negociado ativamente.
A segunda fase: construir um mercado de negociação sustentável
A negociação contínua de RWA exige uma estrutura de mercado mais complexa do que a dos criptoativos comuns.
Em primeiro lugar, os ativos devem suportar uma formação de preços contínua. As obrigações soberanas e as ações cotadas têm preços de mercado observáveis, o que torna a avaliação relativamente simples. Em contrapartida, o crédito privado, os imóveis e os ativos de infraestruturas dependem de modelos de avaliação, relatórios financeiros e auditorias periódicas.
Em segundo lugar, os investidores precisam de canais fiáveis de subscrição e resgate. Sem um mecanismo de saída, os ativos tokenizados terão dificuldade em atrair capital a longo prazo. O resgate também envolve horários de funcionamento, transferências bancárias, liquidação de ativos e verificação de identidade dos investidores; não pode ser concluído exclusivamente através da execução automática de um contrato inteligente.
Em terceiro lugar, o mercado precisa de liquidez suficiente. Os formadores automáticos de mercado podem disponibilizar pools de liquidez, mas, se os ativos subjacentes não tiverem liquidez, os pools on-chain também terão dificuldade em suportar transações de grande dimensão. Quando a profundidade do mercado é limitada, um pequeno número de ordens de venda pode causar uma derrapagem significativa.
Por fim, a negociação de RWA exige geralmente controlos de conformidade. Determinados ativos podem estar disponíveis apenas para investidores qualificados ou investidores em jurisdições específicas. Os tokens devem suportar listas brancas, restrições geográficas e congelamentos de transferências.
Por conseguinte, os mercados secundários de RWA não vão simplesmente replicar os mercados abertos de moedas Meme. É mais provável que se tornem mercados programáveis e permissionados.
A terceira fase: tornar-se garantia utilizável on-chain
Quando os RWA entram no sistema de garantias, os ativos deixam de ser apenas detidos e passam a desbloquear liquidez de forma ativa.
As obrigações soberanas tokenizadas estão entre os ativos mais adequados para utilização como garantia. Oferecem avaliações transparentes, risco de crédito relativamente baixo e forte reconhecimento institucional. Podem também suportar empréstimos, acordos de recompra, margem e cunhagem de stablecoin.
Se um mutuário bloquear obrigações soberanas tokenizadas num contrato inteligente, um protocolo de empréstimos pode gerir automaticamente o risco com base nos preços em tempo real, nas relações de garantia e nas condições de liquidação. Comparativamente aos processos tradicionais de prestação de garantias, o modelo on-chain pode reduzir a confirmação manual e a reconciliação entre instituições.
No entanto, a utilização de ativos como garantia exige a resolução de várias questões.
Em primeiro lugar, os oráculos devem fornecer preços fiáveis. Uma avaliação incorreta pode desencadear liquidações indevidas ou deixar as posições subcolateralizadas.
Em segundo lugar, os tokens devem ser juridicamente executórios. Se um mutuário entrar em incumprimento, a possibilidade de o mutuante dispor legalmente dos ativos subjacentes aos tokens não pode depender exclusivamente do código do contrato inteligente.
Em terceiro lugar, os ativos devem ter liquidez suficiente. Mesmo que um token tenha, teoricamente, um valor estável, a garantia pode ainda assim falhar se não puder ser negociada rapidamente durante períodos de tensão no mercado.
Em quarto lugar, as diferentes redes devem ser interoperáveis. Se a garantia estiver bloqueada numa rede fechada, os seus potenciais casos de utilização serão limitados.
A quarta fase: ligar os pagamentos e a liquidação final
O valor final dos RWA não reside apenas na colocação dos ativos on-chain, mas também na possibilidade de estes serem negociados e liquidados no mesmo ambiente digital.
As transações financeiras tradicionais envolvem normalmente vários sistemas: as plataformas de negociação cruzam ordens, os custodiantes registam os ativos, os sistemas bancários processam os pagamentos e as instituições de compensação concluem a liquidação final. Um atraso em qualquer ponto pode criar risco de liquidação e imobilizar capital.
Quando os ativos tokenizados são combinados com dinheiro on-chain, torna-se possível a liquidação contra pagamento (Delivery versus Payment, DvP). O comprador paga com depósitos tokenizados ou stablecoin, enquanto o vendedor entrega valores mobiliários tokenizados. Assim que as condições de ambas as partes são cumpridas, o contrato inteligente conclui a troca em simultâneo.
As transações transfronteiriças também podem incorporar câmbio. O comprador paga numa moeda, o vendedor recebe noutra e os ativos e fundos são entregues atomicamente.
No entanto, a Blockchain só pode resolver a sincronização do livro-razão e a execução automática. Não pode resolver automaticamente o câmbio, os controlos de capitais, o combate ao branqueamento de capitais, a tributação ou as questões jurisdicionais. Para servir efetivamente os mercados institucionais, uma rede de liquidação de RWA tem de estar ligada a bancos, instituições de compensação e sistemas regulamentares.
Porque é que as obrigações soberanas tokenizadas se tornaram o principal ambiente de teste
As obrigações soberanas dos EUA tokenizadas ocupam uma posição importante no mercado de RWA por razões simples.
As obrigações soberanas têm preços de mercado transparentes, risco de crédito relativamente baixo, mecanismos claros de pagamento de juros e capacidade para satisfazer simultaneamente a procura de rendimento, liquidez e garantias. Podem também servir como ativos subjacentes para stablecoin e protocolos DeFi, proporcionando ao capital on-chain fontes de retorno relativamente estáveis.
Projetos como o BUIDL da BlackRock, o BENJI da Franklin Templeton e a Ondo continuam a colocar as obrigações soberanas tokenizadas no centro das atenções institucionais. Os dados do mercado público e os relatórios do setor indicam que o mercado de obrigações soberanas tokenizadas continuou a crescer em 2026. A atenção do mercado também se expandiu para além do volume de emissão, abrangendo o número de titulares, a negociação secundária e as aplicações como garantia.
No entanto, as obrigações soberanas tokenizadas não estão isentas de riscos. Os investidores têm de confirmar se os tokens representam unidades de participação de fundos, direitos económicos ou outros direitos contratuais. Devem também compreender os prazos de resgate, os montantes mínimos de subscrição, os requisitos aplicáveis a investidores qualificados e as comissões de gestão.
Diferentes caminhos para ações, crédito privado e produtos de base
Ações tokenizadas
A tokenização de ações é muito atrativa para os utilizadores, mas os seus requisitos jurídicos e regulamentares também são mais complexos. As ações tokenizadas genuínas têm de abordar a custódia, os dividendos, o voto, as operações societárias e a proteção dos investidores.
O mercado também inclui tokens sintéticos de ações que se limitam a acompanhar os preços das ações e não representam a titularidade efetiva de ações. Os investidores têm de distinguir entre ativos garantidos por custódia efetiva, ativos sintéticos de acompanhamento e ativos Meme puramente baseados em temas.
Crédito privado
O crédito privado inclui empréstimos empresariais, contas a receber e financiamento da cadeia de abastecimento. Uma vez colocados on-chain, estes ativos poderão, teoricamente, melhorar o registo dos empréstimos, a distribuição de juros e o acompanhamento dos reembolsos.
No entanto, estes ativos não têm preços de mercado transparentes, envolvem maior risco de crédito e implicam uma execução jurídica mais complexa em caso de incumprimento. A tokenização não elimina o incumprimento do mutuário; apenas pode melhorar determinados registos e processos.
Produtos de base
Produtos de base como ouro, cobre e produtos energéticos podem ser tokenizados através de custódia de reservas, recibos de armazém ou unidades de participação de fundos. As questões fundamentais consistem em saber se os ativos físicos existem efetivamente, quem os detém, se são auditados regularmente e se os tokens podem ser resgatados por ativos físicos ou dinheiro.
Se um projeto utilizar apenas nomes e imagens associados ao ouro, ao cobre ou a outros produtos de base, sem mecanismos de custódia e resgate, estará mais próximo de um ativo Meme baseado em produtos de base do que de um RWA de produtos de base em sentido estrito.
Principais desafios dos RWA em escala
O maior obstáculo aos RWA continua a ser constituído pelas questões jurídicas e de conformidade — e não pelos contratos inteligentes.
Os diferentes países definem de forma distinta os valores mobiliários, os fundos, os produtos de base e os direitos dos credores. A circulação transfronteiriça de tokens pode, por conseguinte, desencadear vários quadros regulamentares. Os emissores têm também de abordar o KYC, o combate ao branqueamento de capitais, a elegibilidade dos investidores e a privacidade dos dados.
A custódia dos ativos é outro componente crítico. A quantidade de tokens on-chain deve permanecer consistente com a quantidade de ativos do mundo real. Os custodiantes têm de fornecer informações verificáveis sobre as reservas e as auditorias.
A liquidez não pode ser ignorada. O crescimento do volume de emissão não indica um aumento da profundidade do mercado, e um aumento do número de titulares não significa que os ativos possam ser alienados rapidamente.
Os RWA também exigem normas padronizadas de identidade, mensagens e ativos. Sem interoperabilidade, os ativos e os fundos não podem circular de forma eficiente entre plataformas, e o mercado ficará fragmentado em vários sistemas fechados.
Como determinar se um projeto de RWA entrou na fase de aplicação no mundo real
Para determinar se um projeto de RWA tem valor prático, é necessário concentrar a análise em quatro áreas.
-
Direitos: o projeto explica claramente o que os tokens representam? Os titulares têm direito a juros, dividendos, resgate ou alienação?
-
Ativos: quem mantém os ativos subjacentes em custódia? Estão disponíveis auditorias, provas de reservas e avaliações independentes?
-
Mercado: os tokens têm subscrição, resgate e negociação no mercado secundário de forma contínua? A liquidez consegue resistir a períodos de tensão?
-
Finanças: os ativos estão a ser utilizados para empréstimos, utilização como garantia, acordos de recompra, pagamentos ou liquidação, em vez de permanecerem simplesmente como saldos em carteiras?
Só quando estas quatro áreas formarem um circuito fechado poderão os RWA passar verdadeiramente da emissão de ativos para as aplicações financeiras.
Conclusão
A primeira fase dos RWA consiste em converter ativos do mundo real em certificados digitais na Blockchain. A próxima fase consiste em tornar esses certificados ativos utilizáveis nos mercados financeiros.
Devem suportar a negociação contínua, ser resgatáveis quando necessário, servir como garantia para desbloquear liquidez e ser liquidados simultaneamente com dinheiro on-chain. Só depois de concluídos estes passos poderão os RWA ultrapassar a representação digital de ativos tradicionais e tornar-se uma nova infraestrutura financeira.
As obrigações soberanas tokenizadas assumiram a liderança porque combinam uma avaliação transparente, um risco de crédito relativamente baixo e uma procura clara de garantias. As ações, o crédito privado, os produtos de base e os imóveis têm de abordar questões mais complexas relacionadas com a titularidade, a avaliação, a custódia e a regulamentação.
No futuro, a concorrência no mercado deverá passar de quem emitiu mais tokens para quem tem maior atividade de negociação, maior liquidez, capacidades de garantia mais sólidas e uma rede de liquidação mais completa.
O sucesso dos RWA será, em última análise, determinado não pelo número de tokens, mas pela possibilidade de esses tokens entrarem em processos financeiros reais.
Perguntas frequentes
Qual é a mudança mais importante na próxima fase dos RWA?
A mudança mais importante é a passagem da emissão de ativos para a negociação contínua, o financiamento com garantias e a liquidação em tempo real. Colocar ativos on-chain é apenas o ponto de partida; o seu verdadeiro valor resulta da utilização posterior.
Porque é que as obrigações soberanas dos EUA tokenizadas estão a desenvolver-se mais rapidamente?
As obrigações soberanas dos EUA têm avaliações transparentes, um risco de crédito relativamente baixo, mecanismos de rendimento claros e capacidade para servir como garantias on-chain e instrumentos de gestão de tesouraria. Consequentemente, têm maior probabilidade de obter adoção institucional.
Os tokens de RWA podem ser vendidos a qualquer momento?
Não necessariamente. Alguns projetos suportam negociação on-chain contínua, enquanto outros continuam sujeitos a horários de negociação, elegibilidade dos investidores, períodos de resgate e restrições de liquidez. A possibilidade de sair rapidamente de um ativo depende das condições específicas.
Os RWA podem ser utilizados como garantia DeFi?
Sim, mas têm de cumprir condições que incluem preços fiáveis, direitos jurídicos claros, possibilidade de transferência dos tokens e liquidez suficiente no mercado. Nem todos os tokens de RWA são adequados para utilização como garantia.
Uma ação tokenizada equivale à compra de uma ação real?
Não necessariamente. Apenas os produtos com custódia efetiva de ações, direitos claros dos acionistas e uma estrutura de emissão em conformidade podem representar interesses relacionados com ações. Muitos tokens de ações são apenas ativos de acompanhamento de preços.
Os RWA vão substituir os mercados financeiros tradicionais?
Não a curto prazo. É mais provável que os RWA se integrem com bancos, corretoras, fundos, custodiantes e sistemas de compensação para melhorar os processos de emissão, negociação, utilização como garantia e liquidação, em vez de substituírem completamente as instituições financeiras tradicionais.
Como deve ser avaliada a dimensão da emissão de um projeto de RWA?
O volume de emissão apenas indica quantos tokens foram criados; não prova que o mercado tenha um nível equivalente de atividade de negociação ou procura. Também devem ser avaliados os titulares ativos, a negociação secundária, o volume de resgates e a utilização como garantia.
Qual é o maior risco enfrentado pelos projetos de RWA?
O maior risco consiste, geralmente, numa ligação jurídica e patrimonial pouco clara entre os ativos do mundo real e os tokens on-chain. Os investidores devem também considerar os riscos de custódia, avaliação, liquidez, contratos inteligentes, regulamentação e circulação entre cadeias.
Artigos relacionados

A Sidra vai ultrapassar os 1000 $? Uma análise realista das previsões de preço da Sidra Chain em 2026–2027
Os preços continuam a subir e as taxas de comissão estão a diminuir: com o capital de Wall Street a entrar no mercado de criptomoedas, estará o mercado a iniciar um "mercado em alta por camadas"?
O que é a USDC? Análise de uma das stablecoins mais notáveis.
O que é uma carteira BEP20? Uma análise aprofundada das suas utilizações e funcionalidades essenciais
Polygon Mainnet: a moldar o novo paradigma da escalabilidade Layer 2 e da governança Ethereum