
Porque estão os bancos a começar a emitir Stablecoin? Da USBDC à próxima geração da infraestrutura de pagamentos bancários
As stablecoin bancárias são instrumentos digitais de pagamento on-chain emitidos por bancos ou instituições financeiras lideradas por bancos e, em regra, garantidos por moedas fiduciárias ou ativos de elevada liquidez. Ao contrário dos criptoativos convencionais, o seu objetivo principal geralmente não é a valorização, mas a conversão do valor de moedas como o dólar dos EUA e o euro, mantido em contas bancárias, num formato digital transferível e liquidável através de redes Blockchain.
Em setembro de 2026, o U.S. Bank concluiu um projeto-piloto de pagamentos transfronteiriços em tempo real com recurso à USBDC, dando novo impulso ao debate sobre a razão pela qual os bancos precisam das suas próprias stablecoin. A transação foi concluída na Blockchain pública Stellar e envolveu a transferência de fundos entre entidades do U.S. Bank na América do Norte e na Europa, ligando também os sistemas financeiros, de risco, conformidade e operações já existentes no banco.
A USBDC não é um produto cotado publicamente para utilizadores de retalho, mas uma experiência representativa de pagamentos em Blockchain de nível bancário. Em conjunto com a evolução mais recente — 21 instituições financeiras, incluindo a Goldman Sachs, o Bank of America, a Citi e o Deutsche Bank, planeiam estabelecer uma empresa para emitir uma stablecoin indexada ao dólar dos EUA — isto mostra que os bancos estão a explorar mais do que a entrada no mercado das criptomoedas. Estão também a analisar a integração das stablecoin na próxima geração de sistemas de pagamento e gestão de tesouraria.
Principais conclusões
-
O objetivo principal das stablecoin emitidas por bancos não é simplesmente criar um novo ativo digital, mas explorar infraestruturas de pagamento, liquidação e gestão de tesouraria baseadas em Blockchain.
-
Em setembro de 2026, o U.S. Bank concluiu um projeto-piloto de pagamentos transfronteiriços em tempo real com USBDC, transferindo valor em dólares dos EUA entre as suas entidades na América do Norte e na Europa através da Stellar.
-
A stablecoin própria de um banco pode integrar a emissão, o resgate, a gestão de risco, a conformidade e os processos de pagamento na infraestrutura financeira existente do banco.
-
As stablecoin podem permitir transferências on-chain 24/7 e reduzir potencialmente a fricção nos movimentos transfronteiriços de fundos, na gestão de liquidez e na liquidação.
-
21 instituições financeiras planeiam estabelecer uma empresa para emitir uma stablecoin indexada ao dólar dos EUA, sinalizando que os bancos e as instituições financeiras tradicionais estão a passar da investigação sobre Blockchain para a construção de infraestruturas de pagamento on-chain.
O que são as stablecoin bancárias?
No sistema bancário tradicional, os dólares dos EUA existem sobretudo como saldos de contas bancárias, depósitos e fundos de liquidação interbancária. Quando uma empresa paga a um parceiro estrangeiro, os fundos passam normalmente por contas bancárias, redes de pagamento, bancos correspondentes e sistemas de liquidação distribuídos por várias jurisdições. Isto não significa que todos os pagamentos transfronteiriços demorem vários dias, mas a movimentação de fundos entre instituições, fusos horários e jurisdições continua a envolver desafios como o pré-financiamento, o horário bancário e a gestão de liquidez.
As stablecoin bancárias procuram alterar parte destes processos. Um banco pode representar valor elegível em dólares dos EUA através de tokens on-chain, transferir esses tokens por uma rede Blockchain e continuar responsável pelo resgate final e pela gestão de tesouraria.
O processo pode ser resumido da seguinte forma: dólares dos EUA numa conta bancária → stablecoin emitida por um banco → transferência em Blockchain → destinatário → resgate em dólares dos EUA no sistema bancário.
Neste modelo, a Blockchain funciona como infraestrutura de transferência de valor e liquidação, enquanto o banco continua a gerir a emissão, o resgate, a conformidade, os controlos de risco e as relações com os clientes.
A importância das stablecoin bancárias não reside, portanto, apenas no facto de um banco ter emitido um token. Reside na exploração, por parte dos bancos, da transferência de uma parcela da sua infraestrutura de pagamentos para redes Blockchain programáveis.
Por que razão vale a pena acompanhar a USBDC?
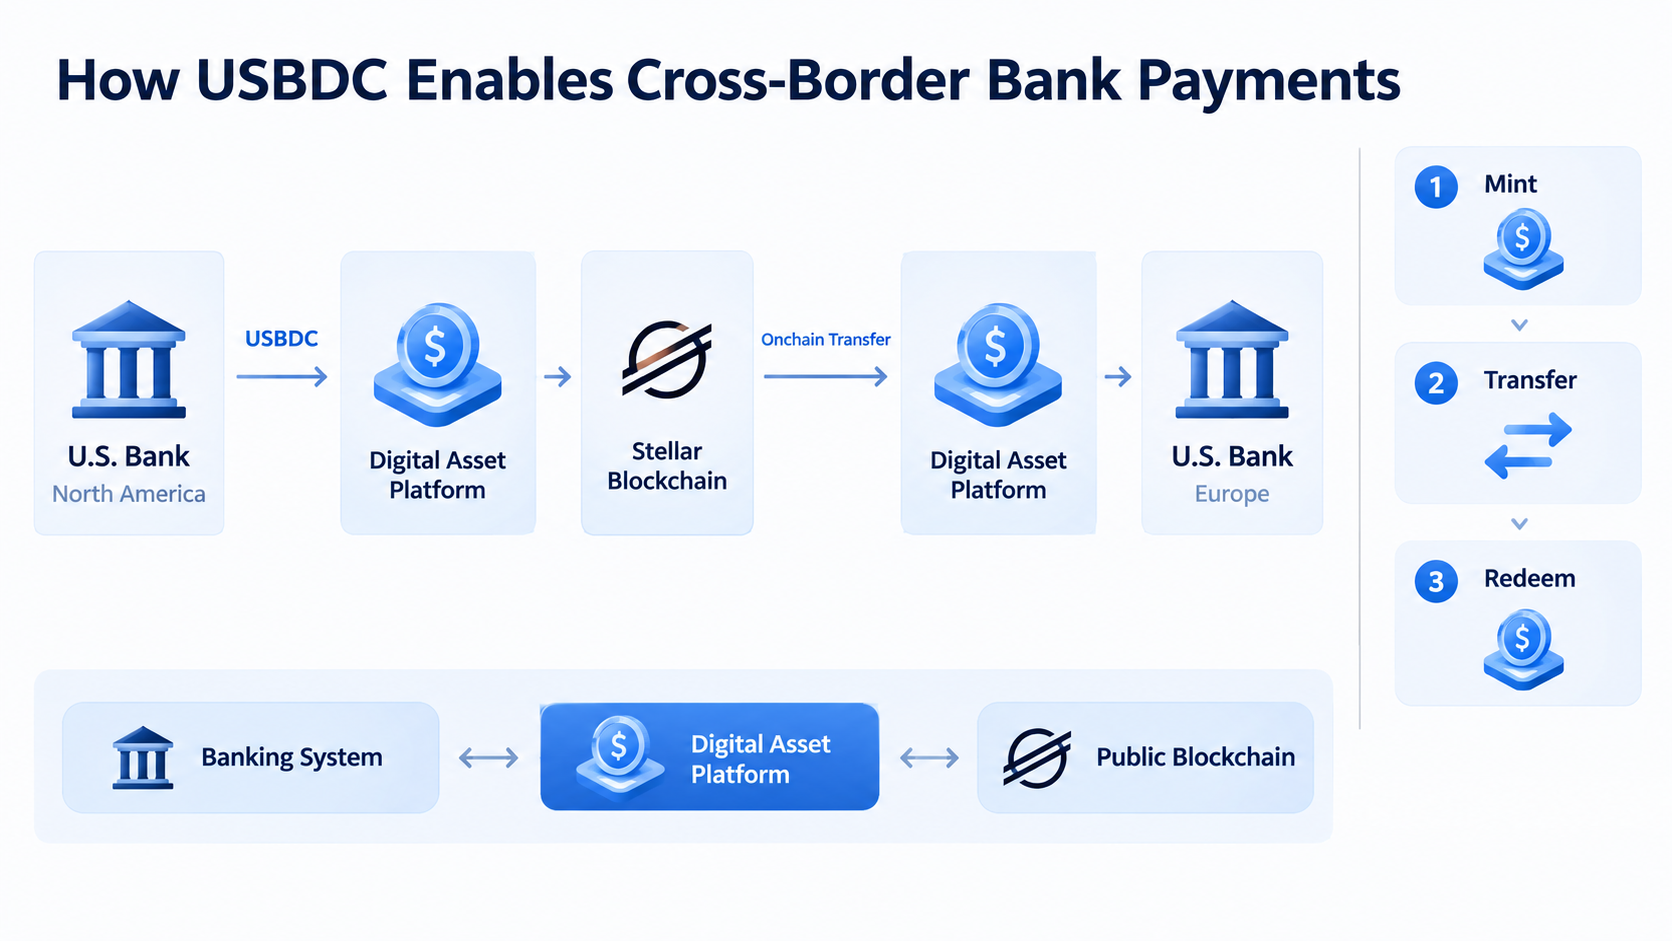
A USBDC é uma stablecoin indexada ao dólar dos EUA, lançada pelo U.S. Bank. Em setembro de 2026, o U.S. Bank anunciou a conclusão de um projeto-piloto de pagamentos transfronteiriços em tempo real, no qual transferiu USBDC da sua entidade na América do Norte para a sua entidade na Europa através da Stellar. O projeto-piloto testou também várias funções do ciclo de vida da USBDC, incluindo a cunhagem, os pagamentos, o resgate, o congelamento e o clawback.
Um aspeto particularmente relevante é o facto de a USBDC não funcionar num livro-razão interno totalmente fechado e pertencente ao U.S. Bank. Em vez disso, está implementada na Blockchain pública Stellar. Paralelamente, o banco utiliza a sua Digital Asset Platform para ligar os sistemas financeiros tradicionais à rede Blockchain, permitindo que os ativos on-chain interajam com os seus sistemas financeiros, de risco, conformidade e operações já existentes.
Esta é uma abordagem típica dos bancos que entram no setor da Blockchain: em vez de transferirem todo o sistema bancário tradicional para on-chain, acrescentam uma camada de infraestrutura de ativos digitais entre a infraestrutura financeira tradicional e as Blockchain públicas.
É igualmente importante distinguir entre concluir um projeto-piloto e alcançar a comercialização plena. As transações de USBDC divulgadas até ao momento envolvem um projeto-piloto transfronteiriço entre entidades do U.S. Bank. O banco não anunciou que os utilizadores de retalho possam comprar, deter ou negociar USBDC diretamente. Nesta fase, a USBDC é melhor entendida como uma validação prática da infraestrutura de pagamentos bancários, e não como um produto de stablecoin plenamente aberto ao público.
Por que razão o banco não utiliza diretamente USDC?
Dado que já existem stablecoin maduras, como a USDC, por que razão emitiria um banco a sua própria stablecoin?
Uma das razões é o controlo.
Quando um banco utiliza uma stablecoin de terceiros, os mecanismos de emissão e resgate, a gestão das reservas, as permissões on-chain e parte da infraestrutura subjacente ficam sob o controlo de um emissor externo. O banco pode utilizar a stablecoin como instrumento de pagamento, mas não consegue determinar integralmente o ciclo de vida dos ativos subjacentes.
Ao emitir a sua própria stablecoin, o banco pode integrar os controlos de emissão, resgate e conformidade nos seus próprios sistemas. Por exemplo, o projeto-piloto da USBDC testou capacidades como a cunhagem, o resgate, o congelamento e o clawback. Estas funções são especialmente importantes para instituições financeiras reguladas, porque os bancos não estão a gerir tokens on-chain comuns. Estão a gerir valor ligado a contas financeiras reais, ativos de clientes e sistemas internos de risco.
A gestão de tesouraria é outra razão. A stablecoin de um banco não tem necessariamente de se tornar um ativo de negociação de retalho. Pode também funcionar como instrumento de liquidação para transferências institucionais internas ou para transações entre instituições e clientes. Uma empresa multinacional, por exemplo, pode precisar de transferir liquidez em dólares dos EUA entre regiões. Se uma stablecoin on-chain conseguir ligar diretamente entidades bancárias de diferentes regiões, poderá reduzir a necessidade de parte do pré-financiamento e tornar a movimentação de fundos entre contas e regiões mais flexível.
A stablecoin própria de um banco e a USDC não estão, por isso, necessariamente em concorrência direta. A primeira centra-se nos sistemas do próprio banco para pagamentos, liquidação e gestão de tesouraria, enquanto a segunda já construiu um ecossistema on-chain de liquidez e aplicações mais aberto.
Como podem as stablecoin alterar os pagamentos bancários?
Os pagamentos transfronteiriços tradicionais podem ser entendidos como ligações entre vários sistemas financeiros. As stablecoin, por seu lado, convertem parte do processo de transferência de valor numa transação on-chain.
A mudança mais direta relaciona-se com o momento da liquidação. As redes Blockchain podem geralmente processar transações 24/7, enquanto determinadas atividades de liquidação e transferência de fundos no sistema bancário tradicional continuam dependentes do horário bancário, dos feriados e do horário de funcionamento das infraestruturas financeiras em diferentes regiões. Na apresentação da USBDC, o U.S. Bank identificou a capacidade de realizar transações 24/7 como uma área importante de exploração.
A segunda mudança diz respeito à gestão de liquidez. As empresas e as instituições financeiras precisam normalmente de pré-posicionar fundos em várias regiões para garantir a execução fluida dos pagamentos. Se a liquidação on-chain puder ser concluída mais rapidamente, poderá, em teoria, reduzir alguns requisitos de pré-financiamento e permitir uma movimentação mais flexível dos fundos entre contas e regiões.
A terceira mudança é a programabilidade. As stablecoin são ativos digitais numa Blockchain e podem, por isso, ser integradas com contratos inteligentes. As instituições poderão, por exemplo, vir a definir regras que acionem automaticamente pagamentos, reforços de garantias, liquidações condicionais ou consolidação de fundos. Os pagamentos deixarão então de ser apenas transferências de dinheiro: poderão tornar-se componentes automatizados dos processos de tesouraria empresarial.
É por isso que as stablecoin bancárias são melhor entendidas como infraestrutura de pagamentos do que como criptomoeda.
Em que diferem as stablecoin bancárias das stablecoin tradicionais?
| Dimensão de comparação | Stablecoin emitidas por bancos | Stablecoin nativas das criptomoedas |
|---|---|---|
| Principais emissores | Bancos ou alianças bancárias | Emissores profissionais de stablecoin |
| Principais casos de utilização | Pagamentos, liquidação e gestão de tesouraria | Negociação, DeFi, pagamentos e outros |
| Principais utilizadores | Bancos, empresas e clientes institucionais | Utilizadores, empresas e instituições de criptomoedas |
| Emissão e resgate | Normalmente ligados diretamente ao sistema bancário | Geridos pelo emissor da stablecoin |
| Estrutura de conformidade | Baseia-se no sistema regulatório bancário | Depende do emissor e da sua jurisdição |
| Papel da Blockchain | Infraestrutura de pagamentos e liquidação | Infraestrutura de emissão e circulação de ativos |
| Principais vantagens | Controlo bancário, conformidade e gestão de tesouraria | Liquidez, abertura e redes de ecossistemas |
Esta classificação não é absoluta. As estruturas jurídicas das stablecoin bancárias podem variar. Alguns produtos aproximam-se mais de tokens de depósito, enquanto outros assumem uma estrutura de stablecoin. A JPM Coin da J.P. Morgan é um exemplo relevante: os seus produtos relacionados seguem o modelo de token de depósito bancário, em vez de replicarem simplesmente o modelo de stablecoin utilizado nos mercados de criptomoedas.
Os produtos de moeda digital bancária poderão, por isso, desenvolver-se em várias categorias. A classificação de um token emitido por um banco como stablecoin dependerá também da sua estrutura jurídica e da estrutura dos ativos que lhe estão subjacentes.
O que estão os bancos a construir, tendo a USBDC como referência?
Se olharmos apenas para a USBDC, é fácil vê-la como a versão própria da USDC criada pelo U.S. Bank. De uma perspetiva de infraestrutura, contudo, o componente mais importante é a Digital Asset Platform que lhe está subjacente.
Os bancos precisam de resolver vários problemas: emitir tokens, queimá-los e resgatá-los, congelar ativos, tratar transações anómalas, estabelecer ligações aos sistemas bancários centrais e integrar as transações on-chain nos processos de risco e conformidade.
O que os bancos precisam, em última análise, de construir poderá não ser apenas uma stablecoin, mas um sistema operativo completo de ativos digitais para a banca.
O futuro da infraestrutura de pagamentos bancários pode ser entendido em três camadas:
Layer 1: Sistemas bancários centrais. Responsáveis por contas, clientes, fundos, risco e conformidade.
Layer 2: Plataformas de ativos digitais. Responsáveis pela emissão de tokens, pelo resgate, pela custódia, pelas permissões e pela gestão do ciclo de vida.
Layer 3: Redes Blockchain. Responsáveis pela transferência e liquidação de ativos digitais, bem como pela execução de contratos inteligentes.
A importância da USBDC está na validação inicial da capacidade de estas três camadas funcionarem em conjunto. O U.S. Bank afirmou que os casos de utilização institucionais em avaliação incluem a gestão de liquidez, a transferência de garantias e a gestão de tesouraria transfronteiriça.
As stablecoin bancárias vão criar uma nova rede de pagamentos?
Atualmente, os bancos estão a explorar mais do que tokens individuais. Estão também a explorar a liquidação em rede entre várias instituições financeiras.
Em setembro de 2026, 21 instituições financeiras anunciaram planos para estabelecer uma empresa que emitirá uma stablecoin indexada ao dólar dos EUA. Entre elas estão a Goldman Sachs, o Bank of America, a Citi e o Deutsche Bank. O plano envolvia inicialmente 10 bancos, foi posteriormente alargado a 21 e poderá vir a abranger outras moedas do G7.
Se este tipo de projeto for implementado, as stablecoin bancárias poderão desenvolver-se em duas direções.
Uma direção é a criação de uma stablecoin dentro de um único sistema bancário. Um banco poderia emitir o seu próprio token sobretudo para apoiar transferências internas de fundos, clientes institucionais e a gestão de tesouraria transfronteiriça.
A outra direção é a criação de uma rede de alianças bancárias. Vários bancos poderiam estabelecer conjuntamente um sistema de emissão e liquidação de stablecoin, permitindo que diferentes instituições financeiras transferissem fundos diretamente on-chain.
Esta última opção aproxima-se mais do conceito de uma rede de pagamentos bancários de próxima geração. Não significa necessariamente que os sistemas de pagamento tradicionais sejam substituídos de imediato. Significa antes que a infraestrutura de pagamentos bancários poderá passar gradualmente de uma ligação entre livros-razão individuais para ligações em tempo real entre múltiplos livros-razão bancários e redes Blockchain.
Que desafios enfrentam as stablecoin bancárias?
O desenvolvimento das stablecoin bancárias continua a enfrentar vários desafios práticos.
-
Estruturas regulatórias e jurídicas. As stablecoin, os tokens de depósito, a moeda eletrónica e outros instrumentos de pagamento on-chain podem estar sujeitos a diferentes estruturas regulatórias. Os bancos têm de definir claramente a natureza dos ativos subjacentes aos tokens, os direitos dos titulares, os mecanismos de resgate e as relações jurídicas aplicáveis em caso de insolvência.
-
Interoperabilidade. Se cada banco emitir a sua própria stablecoin, mas os diferentes tokens não puderem ser trocados de forma fluida, as stablecoin bancárias poderão criar novos silos digitais. A questão mais importante no futuro poderá, portanto, não ser saber se determinado banco tem uma stablecoin, mas se diferentes bancos conseguem estabelecer normas e mecanismos de liquidação comuns.
-
Liquidez e efeitos de rede. A USDC e a USDT já dispõem de uma liquidez on-chain substancial e de ecossistemas de aplicações amplos. Depois de lançarem as suas próprias stablecoin, os bancos terão de responder a uma questão prática: por que razão deveriam os utilizadores e as instituições utilizar um novo token? Se uma stablecoin só puder ser utilizada dentro da rede do banco emissor, o seu valor prático poderá ser limitado.
-
O equilíbrio entre as Blockchain públicas e o controlo bancário. Os bancos querem tirar partido da abertura e da capacidade de liquidação 24/7 das Blockchain públicas, mantendo simultaneamente controlos financeiros tradicionais, como o congelamento, o resgate e as análises de conformidade. Os testes da USBDC na Stellar constituem precisamente uma exploração desse equilíbrio.
O que significa os bancos emitirem stablecoin?
Da USBDC à iniciativa de stablecoin da aliança bancária, é evidente uma mudança: o foco das discussões dos bancos sobre Blockchain está a passar da questão de saber se devem utilizar criptoativos para a forma como podem utilizar a Blockchain para reformular a circulação de fundos.
Neste processo, as stablecoin funcionam mais como uma interface monetária on-chain. Convertem o valor dos dólares dos EUA no sistema bancário em ativos digitais que podem circular, ser programados e liquidados numa Blockchain, preservando ao mesmo tempo a verificação de identidade, a gestão de risco, o resgate de ativos e os controlos de conformidade do sistema bancário.
A verdadeira importância das stablecoin bancárias não reside, portanto, no nome de um determinado token, mas nas alterações de infraestrutura que lhe estão subjacentes. Se os bancos conseguirem ligar as stablecoin aos sistemas bancários centrais, à gestão de tesouraria empresarial, aos pagamentos transfronteiriços, às garantias e aos mercados de capitais, a Blockchain poderá passar gradualmente de uma tecnologia financeira externa ao sistema bancário a uma componente do sistema de pagamentos bancários.
A USBDC continua na fase de projeto-piloto institucional, mas já demonstrou um percurso técnico claro: os bancos são responsáveis pelos ativos e pela conformidade, as plataformas de ativos digitais são responsáveis pela gestão do ciclo de vida e as Blockchain públicas são responsáveis pela transferência e liquidação de valor. À medida que mais bancos e instituições financeiras explorarem soluções semelhantes, os futuros sistemas de pagamento bancário poderão tornar-se cada vez mais on-chain, em tempo real e programáveis.
Perguntas frequentes
O que é a USBDC?
A USBDC é uma stablecoin indexada ao dólar dos EUA lançada pelo U.S. Bank. Em setembro de 2026, o U.S. Bank concluiu um projeto-piloto de pagamentos transfronteiriços entre as suas entidades na América do Norte e na Europa através da Stellar, testando funções como a cunhagem, os pagamentos, o resgate, o congelamento e o clawback.
Qual é a diferença entre a USBDC e a USDC?
São ativos digitais diferentes. A USDC é emitida pela Circle e desenvolveu um ecossistema on-chain aberto e significativo. A USBDC foi lançada pelo U.S. Bank e é atualmente utilizada sobretudo para validar infraestruturas de ativos digitais e pagamentos de nível bancário.
É possível comprar USBDC?
Com base nas informações publicamente disponíveis, a evolução mais recente relacionada com a USBDC continua a ser um projeto-piloto institucional de pagamentos transfronteiriços entre entidades do U.S. Bank. Não se trata de um produto de stablecoin público disponível para utilizadores de retalho.
Por que razão os bancos emitem as suas próprias stablecoin?
As principais razões incluem melhorar a eficiência dos pagamentos transfronteiriços, permitir transferências de fundos 24/7, melhorar a gestão de liquidez, apoiar a transferência de garantias on-chain e permitir que os bancos controlem diretamente os processos de emissão, resgate e conformidade dos tokens.
As stablecoin bancárias vão substituir a USDT e a USDC?
Atualmente, não existem provas suficientes para sustentar essa conclusão. A USDT e a USDC já dispõem de liquidez madura e de aplicações on-chain amplas, enquanto as stablecoin bancárias dão maior ênfase aos pagamentos bancários, à liquidação institucional e à gestão de tesouraria. Diferentes tipos de stablecoin poderão coexistir a longo prazo e servir diferentes casos de utilização.
Artigos relacionados

A Sidra vai ultrapassar os 1000 $? Uma análise realista das previsões de preço da Sidra Chain em 2026–2027
Os preços continuam a subir e as taxas de comissão estão a diminuir: com o capital de Wall Street a entrar no mercado de criptomoedas, estará o mercado a iniciar um "mercado em alta por camadas"?
O que é a USDC? Análise de uma das stablecoins mais notáveis.
O que é uma carteira BEP20? Uma análise aprofundada das suas utilizações e funcionalidades essenciais
Polygon Mainnet: a moldar o novo paradigma da escalabilidade Layer 2 e da governança Ethereum