 Xem thêm
Ngoài ETF, còn những ai đang tái định hình bối cảnh chào mua của tổ chức trên thị trường tiền điện tử vào năm 2026
Vì sao thị trường luôn ưu tiên chú ý đến ETF
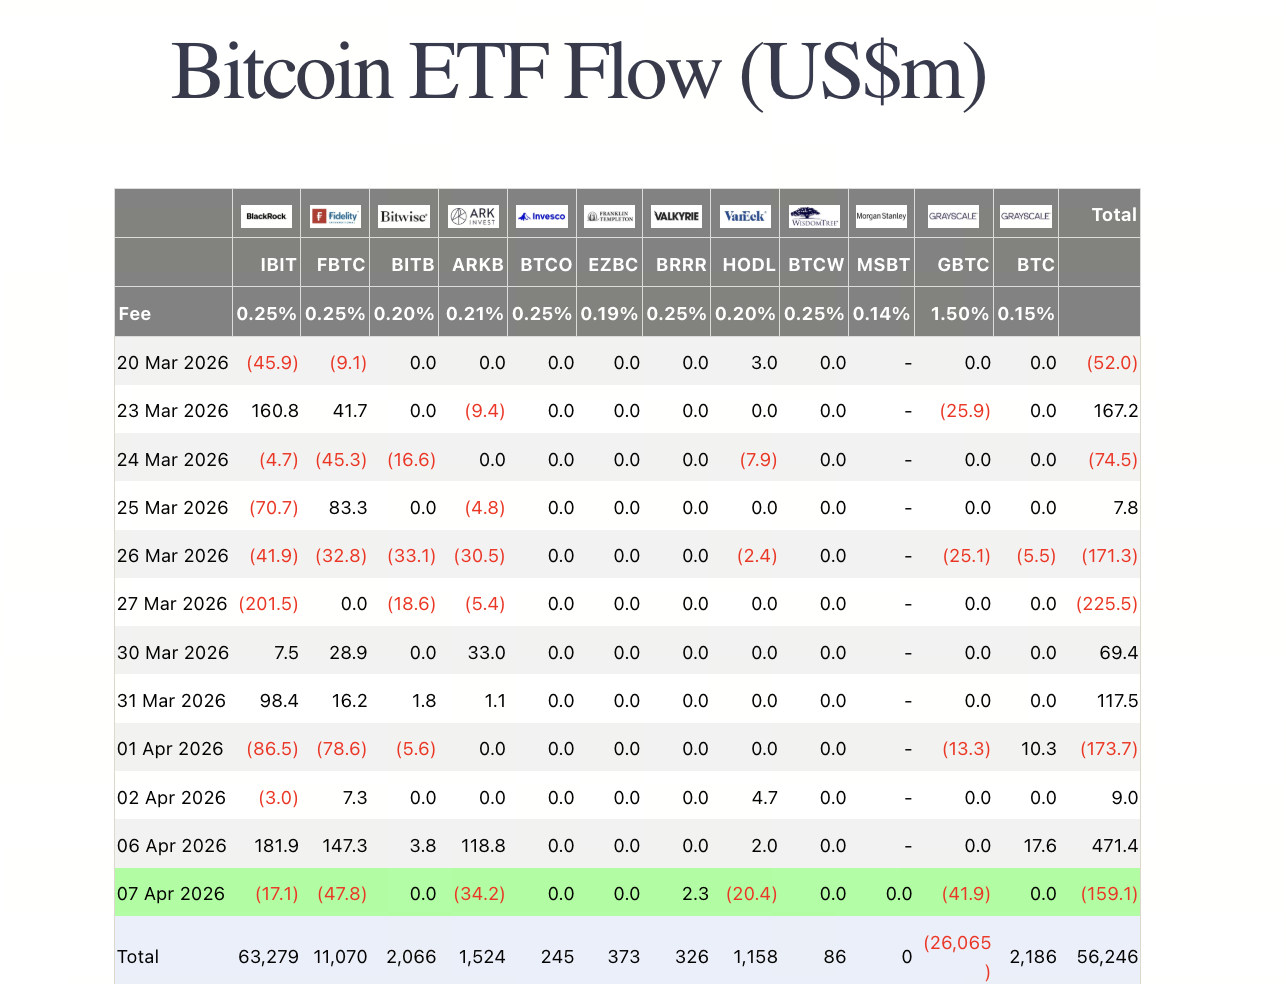
Nguồn ảnh: Farside
Trong một năm trở lại đây, dòng vốn Giao ngay ETF đã trở thành chỉ số dòng vốn tổ chức vừa định lượng rõ ràng vừa được bàn luận rộng rãi nhất trên thị trường tiền điện tử.
Điều này không phải ngẫu nhiên. ETF sở hữu ba ưu thế nổi bật:
-
Dữ liệu minh bạch: Mọi chỉ số như dòng vào ròng, dòng ra ròng, AUM đều cập nhật hằng ngày, giúp thị trường theo dõi sát sao theo thời gian thực.
-
Câu chuyện đơn giản, dễ hiểu: “Tổ chức mua Bitcoin qua ETF” dễ tiếp cận hơn rất nhiều so với việc giải thích các dòng vốn phức tạp trên chuỗi.
-
Liên kết giá rõ ràng: Khi ETF liên tục ghi nhận dòng vốn ròng, thị trường nhanh chóng liên hệ “tổ chức tăng phân bổ” với “giá tăng”.
Sau tháng 3 năm 2026, dòng vốn vào ETF thực sự đã phục hồi. Nhiều công cụ theo dõi thị trường cho thấy các Spot Bitcoin ETF tại Mỹ ghi nhận dòng vốn ròng hàng tháng trong tháng 3 năm 2026, kết thúc chuỗi nhiều tháng chịu áp lực. Tuy nhiên, nếu xem ETF là toàn bộ các chào mua của tổ chức thì kết luận này quá đơn giản.
ETF nên được nhìn nhận là “điểm vào dễ quan sát nhất” cho dòng vốn tổ chức, chứ không phải “lớp mang tải duy nhất” cho nhu cầu tổ chức.
Ngoài ETF: Dòng vốn tổ chức nào đang chảy vào thị trường tiền điện tử?
Các nghiên cứu ngành gần đây và các trường hợp thực tế cho thấy, ngoài ETF, ít nhất bốn loại dòng vốn tổ chức đang liên tục tác động đến thị trường tiền điện tử.
1. Công ty ngân quỹ tài sản số
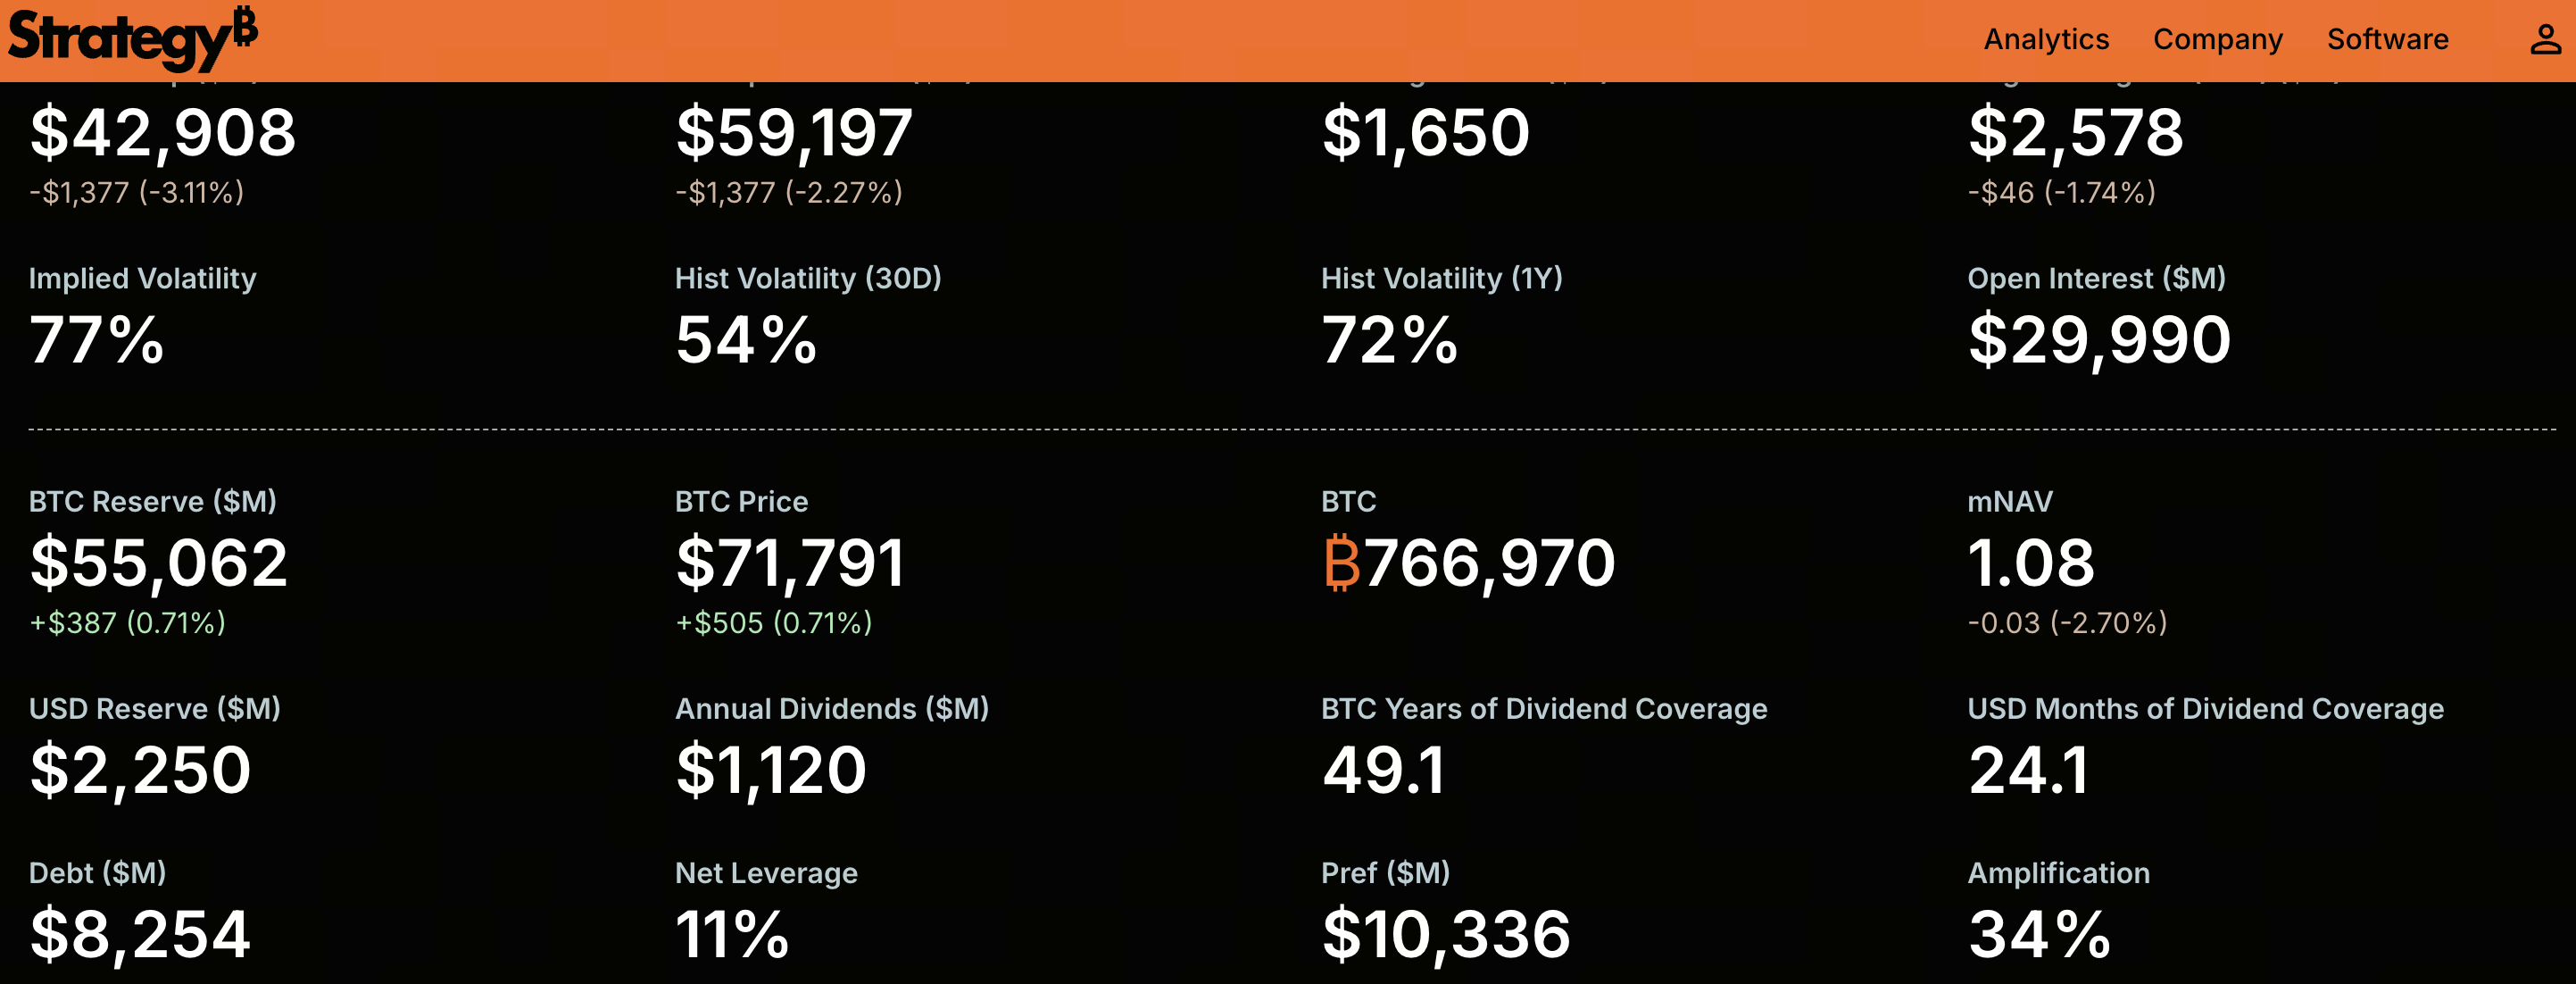
Nguồn ảnh: Trang chủ Strategy
Đây là một trong những biến số mới nổi bật nhất năm vừa qua. Báo cáo Triển vọng Crypto Tổ chức 2026 chỉ ra các công ty ngân quỹ tài sản số đã trở thành một kênh phân bổ thay thế bên cạnh ETF, với các doanh nghiệp liên quan đã huy động tổng cộng 29 tỷ USD để nắm giữ tài sản tiền điện tử trên bảng cân đối kế toán.
Các công ty này hoạt động khác biệt so với ETF truyền thống. Thay vì chỉ nắm giữ tài sản thụ động thay cho nhà đầu tư, họ tích hợp tài sản tiền điện tử vào cấu trúc vốn và câu chuyện vốn chủ sở hữu. Tức là, “nắm giữ tài sản tiền điện tử” trở thành một phần cốt lõi trong chiến lược tổng thể.
Ảnh hưởng của họ chủ yếu thể hiện ở:
-
Các chào mua tập trung hơn, thường gắn với các sự kiện cụ thể
-
Nguồn vốn không chỉ đến từ thị trường thứ cấp mà còn từ phát hành thêm, trái phiếu chuyển đổi hoặc phát hành riêng lẻ
-
Nhà đầu tư không mua token trực tiếp mà sở hữu “tiếp xúc tài sản tiền điện tử kèm phần bù thị trường vốn”
2. Phân bổ tài sản trên bảng cân đối doanh nghiệp đại chúng
Dù không mới, nhưng xu hướng này đã tăng tốc kể từ năm 2025. Tháng 5 năm 2025, AP đưa tin Trump Media dự định xây dựng dự trữ Bitcoin trị giá 2,5 tỷ USD thông qua phát hành cổ phần tổ chức và trái phiếu chuyển đổi. Sự lan rộng của các trường hợp tương tự cho thấy tài sản tiền điện tử không còn chỉ là sân chơi của các doanh nghiệp công nghệ hoặc thuần tiền điện tử — mà đang bước vào hoạt động vốn của nhiều công ty đại chúng hơn.
Các chào mua này khác gì so với ETF?
-
Quyết định phân bổ bị chi phối nhiều hơn bởi quản trị doanh nghiệp, điều kiện tài chính và diễn biến cổ phiếu
-
Thời gian nắm giữ thường dài hơn, nhưng các điểm vào lại rải rác
-
Đây vừa là phân bổ tài sản, vừa là chiến lược tiếp thị trên thị trường vốn
Tóm lại, các chào mua của doanh nghiệp đại chúng không nhất thiết “ổn định” hơn, nhưng thực sự định hình lại kỳ vọng về nhu cầu dài hạn.
3. Quỹ tư nhân và các phương tiện đầu tư có cấu trúc
Ngoài ETF và doanh nghiệp đại chúng, một lượng lớn dòng vốn tổ chức tham gia thị trường tiền điện tử thông qua quỹ tư nhân, phương tiện đóng, sản phẩm OTC có cấu trúc và các kênh tương tự.
Dòng vốn này kém minh bạch hơn nhưng linh hoạt, thường vượt trội trong phân bổ chiến thuật, chênh lệch giá giữa các thị trường và giao dịch biến động.
So với ETF, dòng vốn này thường:
-
Nhạy cảm hơn với thanh khoản và khả năng thoát vị thế
-
Tìm kiếm tăng lợi suất thay vì chỉ nắm giữ thụ động
-
Khuếch đại độ co giãn giá khi thị trường biến động
Vì vậy, tác động của họ lên thị trường không phải là “biến số chậm”, mà là các cú sốc định kỳ.
4. Dòng vốn bán tổ chức phía sau Stablecoin và sản phẩm lợi suất trên chuỗi
Đây là nhóm thường bị bỏ qua nhất.
Ở góc độ cấu trúc thị trường, stablecoin, trái phiếu chính phủ trên chuỗi, công cụ quản lý tiền mặt trên chuỗi và các sản phẩm lợi suất rủi ro thấp đang hút ngày càng nhiều dòng vốn tổ chức vào hạ tầng thị trường tiền điện tử.
Dòng vốn này có thể không trực tiếp “mua tiền điện tử”, nhưng tác động đến thị trường thông qua:
-
Cung cấp thanh khoản USD cho giao dịch trên chuỗi
-
Hạ thấp rào cản gia nhập cho các tổ chức mới vào thị trường tiền điện tử
-
Đóng vai trò là “bể đỗ” tạm thời cho các phân bổ tiếp theo vào Giao ngay, Phái sinh và RWA
Nói cách khác, các dòng vốn này có thể không dễ nhận biết nhất, nhưng lại là “lớp dự trữ” quan trọng nhất.
Các chào mua tổ chức mới khác gì ETF?
Nếu ETF là kênh phân bổ chuẩn hóa, minh bạch, ít ma sát, thì các chào mua mới ngoài ETF tạo thành một cấu trúc nhiều lớp.
Khác biệt chính bao gồm:
-
Mục tiêu nắm giữ: ETF tập trung vào phân bổ tài sản và thể hiện danh mục đầu tư; ngân quỹ và phân bổ doanh nghiệp đại chúng thường liên quan đến câu chuyện vốn chủ sở hữu, chiến lược tài chính và logic phần bù thị trường vốn.
-
Thời hạn vốn: Quỹ ETF có thể trông “dài hạn”, nhưng vẫn chịu tác động bởi tâm lý vĩ mô, kỳ vọng lãi suất và khẩu vị rủi ro ngắn hạn. Phân bổ doanh nghiệp, khi đã vào bảng cân đối, có thể rút ra còn chậm hơn.
-
Hành vi giao dịch: Giao dịch ETF thường minh bạch, kịp thời; ngân quỹ doanh nghiệp và vốn tư nhân có thể tập trung mua vào, trì hoãn công bố hoặc sử dụng nhiều công cụ phòng ngừa rủi ro.
-
Tác động đến biến động thị trường: ETF đóng vai trò “xác nhận hướng đi”, trong khi ngân quỹ doanh nghiệp, vốn có cấu trúc và thanh khoản USD trên chuỗi lại là “bộ khuếch đại co giãn thị trường” hoặc “lớp hỗ trợ nền tảng”.
Điều này có nghĩa là biến động giá thị trường tiền điện tử trong tương lai không thể chỉ giải thích bằng “dòng vốn ETF”. Vấn đề là ai mua, lý do gì, nắm giữ bao lâu và thông qua công cụ nào.
Dòng vốn tổ chức đa dạng sẽ thay đổi cấu trúc thị trường ra sao?
Khi các chào mua tổ chức chuyển từ câu chuyện đơn lẻ ETF sang cấu trúc nhiều lớp, thị trường sẽ chứng kiến ít nhất ba thay đổi:
1. Logic định giá sẽ trở nên phức tạp hơn
Trước đây, dòng vốn ETF là chỉ báo định hướng cốt lõi. Nhưng khi các công ty ngân quỹ, phân bổ bảng cân đối doanh nghiệp và hệ thống USD trên chuỗi mở rộng, động lực giá trở nên phân tán hơn. Một số đợt tăng giá có thể xuất phát từ hoạt động tài chính doanh nghiệp, định giá lại vốn chủ sở hữu hoặc mở rộng thanh khoản trên chuỗi — chứ không chỉ từ nhu cầu đầu tư truyền thống.
2. Biến động thị trường có thể mang tính cấu trúc hơn
Nhiều người đồng nhất tổ chức hóa với “ổn định thị trường cao hơn”. Điều này không hoàn toàn đúng. Nếu các nguồn vốn tổ chức mới đi kèm đòn bẩy, hạn chế tài chính hoặc sức ép câu chuyện thị trường vốn, chúng có thể củng cố xu hướng tăng và khuếch đại biến động khi thị trường sụt giảm.
3. Phong cách vốn sẽ chuyển từ nắm giữ thụ động sang chiến lược phân lớp
Tổ chức trong tương lai có thể không chỉ phân bổ vào giao ngay, mà còn tham gia:
-
Phân bổ Giao ngay và ETF
-
Giao dịch liên kết giữa vốn chủ sở hữu doanh nghiệp và tài sản tiền điện tử
-
Quản lý stablecoin và lợi suất trên chuỗi
-
Phòng ngừa rủi ro phái sinh, chênh lệch giá giữa các thị trường
Sự phát triển này khiến thị trường tiền điện tử ngày càng giống một thị trường vốn phân lớp, không còn là “bể rủi ro một chiều”.
Rủi ro và những ngộ nhận phổ biến
Khi bàn về “chào mua tổ chức mới ngoài ETF”, cần tránh một số ngộ nhận phổ biến:
-
Cho rằng mọi chào mua doanh nghiệp đều thể hiện niềm tin dài hạn: Có doanh nghiệp mua tiền điện tử để phân bổ lâu dài, nhưng cũng có doanh nghiệp chỉ nhằm mục đích kể chuyện thị trường vốn. Không nên đánh đồng hai trường hợp này.
-
Đồng nhất tăng trưởng stablecoin với giá tăng tất yếu: Dù stablecoin mở rộng giúp tăng thanh khoản USD, nhưng không tự động chuyển thành dòng mua ròng giao ngay bền vững.
-
Đồng nhất tổ chức hóa với biến động thấp: Sự tham gia của tổ chức làm sâu sắc thị trường, nhưng cũng tăng đòn bẩy và phức tạp giao dịch.
-
Xem dữ liệu công khai là toàn cảnh: Dữ liệu ETF là minh bạch nhất, nhưng minh bạch không đồng nghĩa với quan trọng nhất. Phần lớn dòng vốn thực sự di chuyển thị trường không xuất hiện ngay trong dữ liệu dòng vốn ETF.
Kết luận: Chào mua tổ chức đang chuyển từ điểm vào đơn lẻ sang cấu trúc nhiều lớp
Ngoài ETF, ai đang định hình lại cấu trúc chào mua tổ chức trên thị trường tiền điện tử? Các công ty ngân quỹ tài sản số, doanh nghiệp đại chúng tích hợp tài sản tiền điện tử vào bảng cân đối, các phương tiện tư nhân và có cấu trúc, cùng dòng vốn bán tổ chức quanh stablecoin và sản phẩm lợi suất trên chuỗi đang cùng nhau xây dựng hệ thống chào mua mới ngoài ETF.
Điều này không làm giảm vai trò của ETF. Ngược lại, ETF vẫn là một trong những điểm vào tổ chức rõ ràng, trung tâm và dễ xác thực nhất. Nhưng vào năm 2026, chỉ tập trung vào dòng vốn ETF sẽ bỏ lỡ những thay đổi cấu trúc sâu sắc hơn.
Điều quan trọng nhất không chỉ là “các tổ chức có đang mua vào không”, mà là:
-
Họ vào thị trường qua kênh nào
-
Họ giữ vị thế bao lâu
-
Họ tác động ra sao đến thanh khoản và biến động thị trường
Trong bối cảnh này, quá trình tổ chức hóa thị trường tiền điện tử đã bước sang một giai đoạn mới. Thị trường đang vượt qua câu chuyện đơn lẻ “chỉ ETF mới là chào mua tổ chức” để hướng đến một cấu trúc vốn phức tạp và trưởng thành hơn.
Bài viết liên quan

Liệu Sidra có thể vượt mốc 1.000 USD? Phân tích thực tế về các dự báo giá Sidra Chain trong giai đoạn 2026 – 2027
Giá tăng và tỷ lệ phí giảm: Khi vốn từ Wall Street chảy vào thị trường tiền điện tử, thị trường có đang bước vào một "bull run phân tầng" không?
USDC là gì? Phân tích về một trong những Stablecoin nổi bật nhất.
Athene Network (ATN) là gì? Khám phá cách AI và blockchain hội tụ trong một hệ sinh thái thống nhất
Cơ chế phân mảnh NFT: giải pháp sáng tạo giúp giảm rào cản và nâng cao thanh khoản