 Xem thêm
Vì sao các ngân hàng bắt đầu phát hành Stablecoin? Từ USBDC đến thế hệ mới của hạ tầng thanh toán ngân hàng
Stablecoin ngân hàng là các công cụ thanh toán kỹ thuật số trên chuỗi do ngân hàng hoặc các tổ chức tài chính do ngân hàng dẫn dắt phát hành, thường được bảo chứng bằng tiền pháp định hoặc các tài sản có tính thanh khoản cao. Khác với các tài sản tiền điện tử thông thường, mục tiêu chính của chúng nhìn chung không phải là tăng giá, mà là chuyển đổi giá trị của các loại tiền tệ như đô la Mỹ và euro đang được nắm giữ trong tài khoản ngân hàng sang dạng kỹ thuật số, để có thể chuyển và quyết toán trên các mạng lưới Blockchain.
Vào tháng 9 năm 2026, U.S. Bank đã hoàn tất chương trình thí điểm thanh toán xuyên biên giới theo thời gian thực sử dụng USBDC. Diễn biến này đã thúc đẩy thêm các cuộc thảo luận trên thị trường về lý do ngân hàng cần stablecoin riêng. Giao dịch được hoàn tất trên Blockchain công khai Stellar, bao gồm việc chuyển tiền giữa các pháp nhân của U.S. Bank tại Bắc Mỹ và châu Âu, đồng thời kết nối với các hệ thống tài chính, quản lý rủi ro, tuân thủ và vận hành hiện có của ngân hàng.
USBDC không phải là một sản phẩm được giao dịch công khai dành cho người dùng bán lẻ, mà là một thử nghiệm thanh toán Blockchain tiêu chuẩn ngân hàng mang tính đại diện. Kết hợp với diễn biến mới nhất, theo đó 21 tổ chức tài chính, bao gồm Goldman Sachs, Bank of America, Citi và Deutsche Bank, có kế hoạch cùng thành lập một công ty để phát hành stablecoin neo theo đô la Mỹ, điều này cho thấy các ngân hàng đang khám phá nhiều vấn đề hơn việc có nên tham gia thị trường tiền điện tử hay không. Họ cũng đang tìm hiểu cách tích hợp stablecoin vào thế hệ tiếp theo của các hệ thống thanh toán và quản lý ngân quỹ.
Những điểm chính
-
Mục đích chính của stablecoin do ngân hàng phát hành không chỉ là tạo ra một tài sản kỹ thuật số mới, mà còn là khám phá cơ sở hạ tầng thanh toán, quyết toán và quản lý ngân quỹ dựa trên Blockchain.
-
Vào tháng 9 năm 2026, U.S. Bank đã hoàn tất chương trình thí điểm thanh toán xuyên biên giới theo thời gian thực sử dụng USBDC, chuyển giá trị bằng đô la Mỹ giữa các pháp nhân của ngân hàng tại Bắc Mỹ và châu Âu thông qua Stellar.
-
Stablecoin riêng của ngân hàng có thể tích hợp hoạt động phát hành, quy đổi, quản lý rủi ro, tuân thủ và thanh toán vào cơ sở hạ tầng tài chính hiện có của ngân hàng.
-
Stablecoin có thể hỗ trợ chuyển tiền trên chuỗi 24/7 và có khả năng giảm trở ngại trong việc di chuyển vốn xuyên biên giới, quản lý thanh khoản và quyết toán.
-
21 tổ chức tài chính đã lên kế hoạch thành lập một công ty để phát hành stablecoin neo theo đô la Mỹ. Điều này cho thấy các ngân hàng và tổ chức tài chính truyền thống đang chuyển từ nghiên cứu Blockchain sang xây dựng cơ sở hạ tầng thanh toán trên chuỗi.
Stablecoin ngân hàng là gì?
Trong hệ thống ngân hàng truyền thống, đô la Mỹ chủ yếu tồn tại dưới dạng số dư tài khoản ngân hàng, tiền gửi và tiền quyết toán liên ngân hàng. Khi một công ty thanh toán cho đối tác ở nước ngoài, khoản tiền thường được chuyển qua các tài khoản ngân hàng, mạng lưới thanh toán, ngân hàng đại lý và hệ thống quyết toán trải rộng trên nhiều khu vực pháp lý. Điều này không có nghĩa là mọi khoản thanh toán xuyên biên giới đều mất vài ngày để hoàn tất, nhưng việc chuyển tiền giữa các tổ chức, múi giờ và khu vực pháp lý khác nhau vẫn đi kèm những thách thức như cấp vốn trước, giờ hoạt động ngân hàng và quản lý thanh khoản.
Stablecoin ngân hàng nhằm thay đổi một số quy trình này. Ngân hàng có thể biểu thị giá trị đô la Mỹ đủ điều kiện dưới dạng token trên chuỗi, chuyển các token đó qua mạng lưới Blockchain, đồng thời vẫn chịu trách nhiệm về việc quy đổi cuối cùng và quản lý ngân quỹ.
Quy trình này có thể được tóm tắt như sau: đô la Mỹ trong tài khoản ngân hàng → stablecoin do ngân hàng phát hành → chuyển qua Blockchain → bên nhận → quy đổi thành đô la Mỹ trong hệ thống ngân hàng.
Theo mô hình này, Blockchain đóng vai trò là phương tiện chuyển giá trị và quyết toán, còn ngân hàng tiếp tục quản lý hoạt động phát hành, quy đổi, tuân thủ, kiểm soát rủi ro và quan hệ khách hàng.
Vì vậy, ý nghĩa của stablecoin ngân hàng không chỉ nằm ở việc ngân hàng đã phát hành một token. Điều quan trọng hơn là các ngân hàng đang bắt đầu khám phá việc chuyển một phần cơ sở hạ tầng thanh toán lên các mạng lưới Blockchain có khả năng lập trình.
Vì sao USBDC đáng được theo dõi?
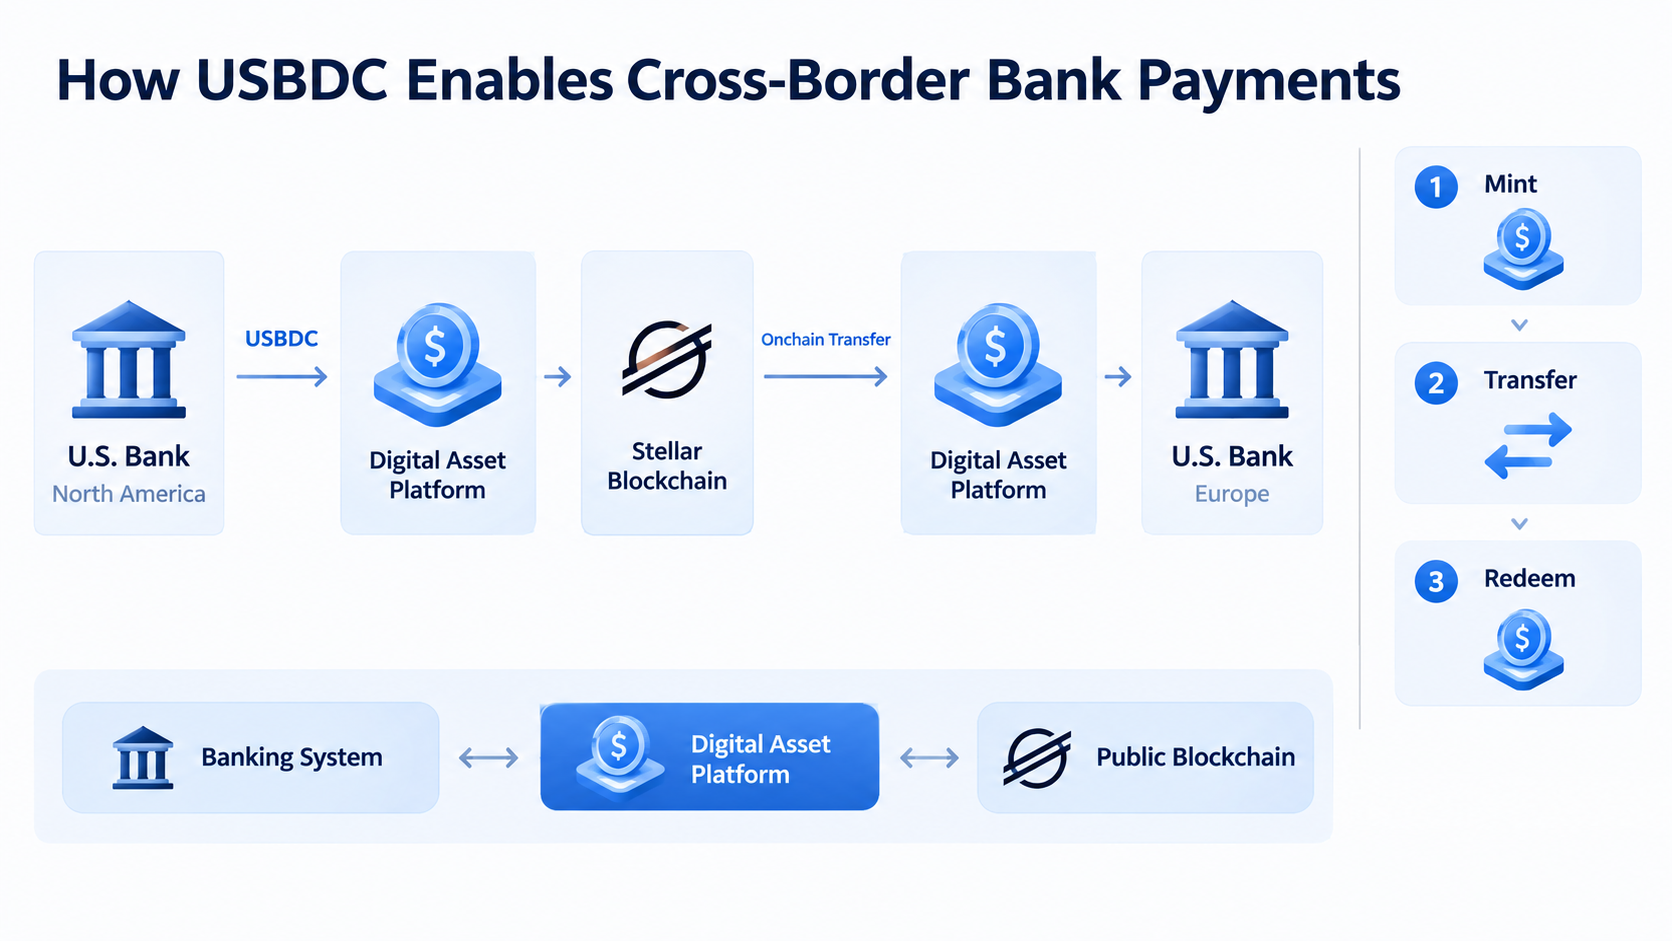
USBDC là stablecoin neo theo đô la Mỹ do U.S. Bank ra mắt. Vào tháng 9 năm 2026, U.S. Bank thông báo đã hoàn tất chương trình thí điểm thanh toán xuyên biên giới theo thời gian thực, trong đó USBDC được chuyển từ pháp nhân của ngân hàng tại Bắc Mỹ đến pháp nhân tại châu Âu thông qua Stellar. Chương trình thí điểm cũng kiểm tra các chức năng trong vòng đời của USBDC, bao gồm đúc, thanh toán, quy đổi, đóng băng và thu hồi.
Một chi tiết đáng chú ý là USBDC không hoạt động trên một sổ cái nội bộ hoàn toàn khép kín do U.S. Bank sở hữu. Thay vào đó, stablecoin này được triển khai trên Blockchain công khai Stellar. Đồng thời, ngân hàng sử dụng Digital Asset Platform để kết nối các hệ thống tài chính truyền thống với mạng lưới Blockchain, cho phép các tài sản trên chuỗi hoạt động cùng với các hệ thống tài chính, quản lý rủi ro, tuân thủ và vận hành hiện có.
Điều này phản ánh cách tiếp cận điển hình của các ngân hàng khi tham gia lĩnh vực Blockchain: thay vì đưa toàn bộ hệ thống ngân hàng truyền thống lên chuỗi, họ bổ sung một lớp cơ sở hạ tầng tài sản kỹ thuật số nằm giữa cơ sở hạ tầng tài chính truyền thống và các Blockchain công khai.
Cũng cần phân biệt giữa việc hoàn tất chương trình thí điểm và đạt được khả năng thương mại hóa đầy đủ. Các giao dịch USBDC được công bố cho đến nay liên quan đến một chương trình thí điểm xuyên biên giới giữa các pháp nhân của U.S. Bank. Ngân hàng chưa thông báo rằng người dùng bán lẻ có thể trực tiếp mua, nắm giữ hoặc giao dịch USBDC. Vì vậy, ở giai đoạn hiện tại, USBDC phù hợp hơn với vai trò một bước xác thực thực tiễn đối với cơ sở hạ tầng thanh toán ngân hàng, thay vì một sản phẩm stablecoin mở hoàn toàn cho công chúng.
Vì sao ngân hàng không sử dụng trực tiếp USDC?
Vì các stablecoin trưởng thành như USDC đã tồn tại, tại sao ngân hàng lại phát hành stablecoin riêng?
Một lý do là quyền kiểm soát.
Nếu ngân hàng sử dụng stablecoin của bên thứ ba, cơ chế phát hành và quy đổi, hoạt động quản lý dự trữ, quyền hạn trên chuỗi và một phần cơ sở hạ tầng nền tảng sẽ do đơn vị phát hành bên ngoài kiểm soát. Ngân hàng có thể sử dụng stablecoin làm công cụ thanh toán, nhưng không thể hoàn toàn quyết định vòng đời của các tài sản nền tảng.
Khi ngân hàng phát hành stablecoin riêng, ngân hàng có thể đưa hoạt động phát hành, quy đổi và các biện pháp kiểm soát tuân thủ vào hệ thống của mình. Chẳng hạn, chương trình thí điểm USBDC đã kiểm tra các khả năng như đúc, quy đổi, đóng băng và thu hồi. Những chức năng này đặc biệt quan trọng đối với các tổ chức tài chính chịu sự quản lý, bởi ngân hàng không xử lý các token trên chuỗi thông thường. Họ xử lý giá trị được liên kết với các tài khoản tài chính trong thế giới thực, tài sản của khách hàng và hệ thống quản lý rủi ro nội bộ.
Một lý do khác là quản lý ngân quỹ. Stablecoin của ngân hàng không nhất thiết phải trở thành một tài sản giao dịch bán lẻ. Stablecoin này cũng có thể đóng vai trò công cụ quyết toán cho các giao dịch chuyển tiền nội bộ giữa các tổ chức hoặc giữa tổ chức và khách hàng. Ví dụ, một công ty đa quốc gia có thể cần chuyển thanh khoản bằng đô la Mỹ giữa các khu vực. Nếu stablecoin trên chuỗi có thể trực tiếp kết nối các pháp nhân ngân hàng tại những khu vực khác nhau, nó có thể giảm nhu cầu cấp vốn trước và chuyển tiền thủ công trong một số trường hợp.
Vì vậy, stablecoin riêng của ngân hàng và USDC không nhất thiết cạnh tranh trực tiếp với nhau. Stablecoin riêng của ngân hàng nhấn mạnh vào hệ thống thanh toán, quyết toán và quản lý ngân quỹ của chính ngân hàng, trong khi USDC đã phát triển một hệ sinh thái thanh khoản và ứng dụng trên chuỗi cởi mở hơn.
Stablecoin có thể thay đổi hoạt động thanh toán ngân hàng như thế nào?
Thanh toán xuyên biên giới truyền thống có thể được hiểu là sự kết nối giữa nhiều hệ thống tài chính, trong khi stablecoin biến một phần quy trình chuyển giá trị thành giao dịch trên chuỗi.
Thay đổi trực tiếp nhất liên quan đến thời gian. Mạng lưới Blockchain nhìn chung có thể xử lý giao dịch 24/7, trong khi một số hoạt động quyết toán và chuyển tiền trong hệ thống ngân hàng truyền thống vẫn chịu ảnh hưởng của giờ hoạt động ngân hàng, ngày nghỉ lễ và thời gian vận hành của cơ sở hạ tầng tài chính tại các khu vực khác nhau. Trong phần giới thiệu về USBDC, U.S. Bank đã xác định khả năng giao dịch 24/7 là một lĩnh vực quan trọng cần khám phá.
Thay đổi thứ hai liên quan đến quản lý thanh khoản. Các công ty và tổ chức tài chính thường cần bố trí trước nguồn vốn tại nhiều khu vực để bảo đảm thanh toán có thể được hoàn tất suôn sẻ. Nếu quyết toán trên chuỗi có thể được hoàn tất nhanh hơn, về lý thuyết, điều này có thể giảm một phần nhu cầu cấp vốn trước và cho phép nguồn vốn được chuyển linh hoạt hơn giữa các tài khoản và khu vực.
Thay đổi thứ ba là khả năng lập trình. Stablecoin là tài sản kỹ thuật số trên Blockchain và do đó có thể được tích hợp với hợp đồng thông minh. Chẳng hạn, các tổ chức cuối cùng có thể thiết kế những quy tắc tự động kích hoạt thanh toán, bổ sung tài sản thế chấp, quyết toán có điều kiện hoặc hợp nhất nguồn vốn. Khi đó, thanh toán sẽ không chỉ đơn giản là gửi tiền, mà còn có thể trở thành các thành phần tự động trong quy trình quản lý ngân quỹ doanh nghiệp.
Đó là lý do stablecoin ngân hàng được hiểu phù hợp hơn là cơ sở hạ tầng thanh toán, thay vì tiền điện tử.
Stablecoin ngân hàng khác stablecoin truyền thống như thế nào?
| Tiêu chí so sánh | Stablecoin do ngân hàng phát hành | Stablecoin gốc tiền điện tử |
|---|---|---|
| Đơn vị phát hành chính | Ngân hàng hoặc liên minh ngân hàng | Đơn vị phát hành stablecoin chuyên nghiệp |
| Trường hợp sử dụng cốt lõi | Thanh toán, quyết toán và quản lý ngân quỹ | Giao dịch, DeFi, thanh toán và nhiều hoạt động khác |
| Người dùng chính | Ngân hàng, công ty và khách hàng tổ chức | Người dùng tiền điện tử, công ty và tổ chức |
| Phát hành và quy đổi | Thường được kết nối trực tiếp với hệ thống ngân hàng | Do đơn vị phát hành stablecoin quản lý |
| Khung tuân thủ | Dựa trên hệ thống quản lý ngân hàng | Phụ thuộc vào đơn vị phát hành và khu vực pháp lý của đơn vị đó |
| Vai trò của Blockchain | Cơ sở hạ tầng thanh toán và quyết toán | Cơ sở hạ tầng phát hành và lưu thông tài sản |
| Ưu điểm chính | Quyền kiểm soát của ngân hàng, tuân thủ và quản lý ngân quỹ | Thanh khoản, tính cởi mở và mạng lưới hệ sinh thái |
Phân loại này không mang tính tuyệt đối. Cấu trúc pháp lý của stablecoin ngân hàng có thể khác nhau. Một số sản phẩm gần với token tiền gửi hơn, trong khi một số sản phẩm khác áp dụng cấu trúc stablecoin. JPM Coin của J.P. Morgan là một ví dụ đáng chú ý: các sản phẩm liên quan tuân theo mô hình token tiền gửi ngân hàng, thay vì đơn giản sao chép mô hình stablecoin được sử dụng trên các thị trường tiền điện tử.
Do đó, các sản phẩm tiền kỹ thuật số của ngân hàng có thể phát triển thành nhiều nhóm khác nhau. Việc một token do ngân hàng phát hành có nên được gọi là stablecoin hay không cũng sẽ phụ thuộc vào cấu trúc pháp lý và tài sản của token đó.
Qua USBDC, các ngân hàng đang xây dựng gì?
Nếu chỉ tập trung vào USBDC, chúng ta rất dễ xem đây là việc U.S. Bank tạo ra phiên bản USDC của riêng mình. Tuy nhiên, xét từ góc độ cơ sở hạ tầng, thành phần quan trọng hơn là Digital Asset Platform đứng phía sau.
Các ngân hàng cần giải quyết nhiều vấn đề, bao gồm cách phát hành token, đốt và quy đổi token, đóng băng tài sản, xử lý các giao dịch bất thường, kết nối với hệ thống ngân hàng lõi và đưa giao dịch trên chuỗi vào các quy trình quản lý rủi ro và tuân thủ.
Vì vậy, thứ các ngân hàng cuối cùng cần xây dựng có thể không chỉ là một stablecoin, mà là một hệ điều hành tài sản kỹ thuật số hoàn chỉnh dành cho ngân hàng.
Tương lai của cơ sở hạ tầng thanh toán ngân hàng có thể được hiểu là gồm ba lớp:
Layer 1: Hệ thống ngân hàng lõi. Chịu trách nhiệm về tài khoản, khách hàng, nguồn vốn, rủi ro và tuân thủ.
Layer 2: Nền tảng tài sản kỹ thuật số. Chịu trách nhiệm về phát hành token, quy đổi, lưu ký, quyền hạn và quản lý vòng đời.
Layer 3: Mạng lưới Blockchain. Chịu trách nhiệm về chuyển và quyết toán tài sản kỹ thuật số, cũng như thực thi hợp đồng thông minh.
Ý nghĩa của USBDC nằm ở việc xác thực ban đầu xem ba lớp này có thể phối hợp với nhau hay không. U.S. Bank cho biết các trường hợp sử dụng tổ chức mà ngân hàng đang đánh giá bao gồm quản lý thanh khoản, chuyển tài sản thế chấp và quản lý ngân quỹ xuyên biên giới.
Stablecoin ngân hàng có tạo ra một mạng lưới thanh toán mới không?
Hiện tại, các ngân hàng đang khám phá nhiều vấn đề hơn những token riêng lẻ. Họ cũng đang tìm hiểu hoạt động quyết toán theo mạng lưới giữa nhiều tổ chức tài chính.
Vào tháng 9 năm 2026, 21 tổ chức tài chính đã công bố kế hoạch thành lập một công ty để phát hành stablecoin neo theo đô la Mỹ. Các tổ chức này bao gồm Goldman Sachs, Bank of America, Citi và Deutsche Bank. Ban đầu, kế hoạch có sự tham gia của 10 ngân hàng, sau đó mở rộng lên 21 ngân hàng và cuối cùng có thể nghiên cứu thêm các loại tiền tệ khác của G7.
Nếu dự án dạng này được triển khai, stablecoin ngân hàng có thể phát triển theo hai hướng.
Một hướng là stablecoin trong một hệ thống ngân hàng đơn lẻ. Một ngân hàng có thể phát hành token riêng, chủ yếu để hỗ trợ chuyển tiền nội bộ, khách hàng tổ chức và quản lý ngân quỹ xuyên biên giới.
Hướng còn lại là mạng lưới liên minh ngân hàng. Nhiều ngân hàng có thể cùng thành lập một hệ thống phát hành và quyết toán stablecoin, cho phép các tổ chức tài chính khác nhau trực tiếp chuyển tiền trên chuỗi.
Hướng thứ hai gần với khái niệm mạng lưới thanh toán ngân hàng thế hệ tiếp theo hơn. Điều này không nhất thiết có nghĩa là các hệ thống thanh toán truyền thống sẽ ngay lập tức bị thay thế. Thay vào đó, cơ sở hạ tầng thanh toán ngân hàng có thể dần chuyển từ việc kết nối các sổ cái riêng lẻ sang hỗ trợ kết nối theo thời gian thực giữa nhiều sổ cái ngân hàng và mạng lưới Blockchain.
Stablecoin ngân hàng phải đối mặt với những thách thức nào?
Sự phát triển của stablecoin ngân hàng vẫn phải đối mặt với một số thách thức thực tế.
-
Cấu trúc pháp lý và quản lý. Stablecoin, token tiền gửi, tiền điện tử và các công cụ thanh toán trên chuỗi khác có thể chịu sự điều chỉnh của những khung pháp lý khác nhau. Các ngân hàng phải xác định rõ bản chất của tài sản đứng sau token, quyền của người nắm giữ, cơ chế quy đổi và các quan hệ pháp lý sẽ được áp dụng trong trường hợp mất khả năng thanh toán.
-
Khả năng tương tác. Nếu mỗi ngân hàng phát hành stablecoin riêng nhưng các token khác nhau không thể được trao đổi thuận lợi, stablecoin ngân hàng có thể tạo ra những hệ sinh thái kỹ thuật số khép kín mới. Vì vậy, câu hỏi quan trọng hơn trong tương lai có thể không phải là một ngân hàng cụ thể có stablecoin hay không, mà là các ngân hàng khác nhau có thể thiết lập những tiêu chuẩn và cơ chế quyết toán chung hay không.
-
Thanh khoản và hiệu ứng mạng lưới. USDC và USDT đã có thanh khoản đáng kể trên chuỗi cùng hệ sinh thái ứng dụng rộng lớn. Sau khi ra mắt stablecoin riêng, các ngân hàng sẽ cần giải quyết một câu hỏi thực tế: Tại sao người dùng và các tổ chức nên sử dụng một token mới? Nếu stablecoin chỉ có thể được sử dụng trong mạng lưới riêng của ngân hàng phát hành, giá trị thực tiễn của nó có thể bị hạn chế.
-
Sự cân bằng giữa Blockchain công khai và quyền kiểm soát của ngân hàng. Các ngân hàng muốn tận dụng tính cởi mở và khả năng quyết toán 24/7 của Blockchain công khai, đồng thời duy trì các biện pháp kiểm soát tài chính truyền thống như đóng băng, quy đổi và đánh giá tuân thủ. Việc USBDC được thử nghiệm trên Stellar chính là một bước khám phá sự cân bằng này.
Việc ngân hàng phát hành stablecoin có ý nghĩa gì?
Từ USBDC đến sáng kiến stablecoin của liên minh ngân hàng, một sự chuyển dịch rõ ràng đang diễn ra: trọng tâm trong các cuộc thảo luận về Blockchain của ngân hàng đang chuyển từ việc có nên sử dụng tài sản tiền điện tử hay không sang cách sử dụng Blockchain để tái thiết kế dòng di chuyển của nguồn vốn.
Trong quy trình này, stablecoin hoạt động giống một giao diện tiền tệ trên chuỗi hơn. Stablecoin chuyển đổi giá trị của đô la Mỹ trong hệ thống ngân hàng thành các tài sản kỹ thuật số có thể di chuyển, được lập trình và quyết toán trên Blockchain, đồng thời duy trì hoạt động xác minh danh tính, quản lý rủi ro, quy đổi tài sản và kiểm soát tuân thủ của hệ thống ngân hàng.
Do đó, ý nghĩa thực sự của stablecoin ngân hàng không nằm ở tên gọi của một token cụ thể, mà nằm ở những thay đổi về cơ sở hạ tầng phía sau token đó. Nếu các ngân hàng có thể kết nối stablecoin với hệ thống ngân hàng lõi, quản lý ngân quỹ doanh nghiệp, thanh toán xuyên biên giới, tài sản thế chấp và thị trường vốn, Blockchain có thể dần chuyển từ một công nghệ tài chính nằm ngoài hệ thống ngân hàng thành một phần của hệ thống thanh toán ngân hàng.
USBDC vẫn đang ở giai đoạn thí điểm tổ chức, nhưng đã chứng minh một lộ trình kỹ thuật rõ ràng: ngân hàng chịu trách nhiệm về tài sản và tuân thủ, nền tảng tài sản kỹ thuật số chịu trách nhiệm quản lý vòng đời, còn Blockchain công khai chịu trách nhiệm chuyển và quyết toán giá trị. Khi ngày càng nhiều ngân hàng và tổ chức tài chính khám phá các giải pháp tương tự, hệ thống thanh toán ngân hàng trong tương lai có thể ngày càng hoạt động trên chuỗi, theo thời gian thực và có khả năng lập trình.
Câu hỏi thường gặp
USBDC là gì?
USBDC là stablecoin neo theo đô la Mỹ do U.S. Bank ra mắt. Vào tháng 9 năm 2026, U.S. Bank đã hoàn tất chương trình thí điểm thanh toán xuyên biên giới giữa các pháp nhân của ngân hàng tại Bắc Mỹ và châu Âu thông qua Stellar, đồng thời kiểm tra các chức năng bao gồm đúc, thanh toán, quy đổi, đóng băng và thu hồi.
USBDC khác USDC như thế nào?
Đây là hai tài sản kỹ thuật số khác nhau. USDC do Circle phát hành và đã phát triển một hệ sinh thái mở đáng kể trên chuỗi. USBDC do U.S. Bank ra mắt và hiện chủ yếu được sử dụng để xác thực cơ sở hạ tầng thanh toán và tài sản kỹ thuật số tiêu chuẩn ngân hàng.
Có thể mua USBDC không?
Dựa trên thông tin công khai, diễn biến mới nhất liên quan đến USBDC vẫn là chương trình thí điểm thanh toán xuyên biên giới giữa các pháp nhân của U.S. Bank. Đây không phải là sản phẩm stablecoin công khai dành cho người dùng bán lẻ.
Vì sao ngân hàng phát hành stablecoin riêng?
Các lý do chính bao gồm nâng cao hiệu quả thanh toán xuyên biên giới, hỗ trợ chuyển tiền 24/7, cải thiện quản lý thanh khoản, hỗ trợ chuyển tài sản thế chấp trên chuỗi và cho phép ngân hàng trực tiếp kiểm soát quy trình phát hành token, quy đổi và tuân thủ.
Stablecoin ngân hàng có thay thế USDT và USDC không?
Hiện chưa có đủ bằng chứng để đưa ra kết luận này. USDT và USDC đã có thanh khoản trưởng thành cùng các ứng dụng trên chuỗi rộng rãi, trong khi stablecoin ngân hàng nhấn mạnh hơn vào thanh toán ngân hàng, quyết toán tổ chức và quản lý ngân quỹ. Các loại stablecoin khác nhau có thể cùng tồn tại trong dài hạn và phục vụ những trường hợp sử dụng khác nhau.
Bài viết liên quan

Liệu Sidra có thể vượt mốc 1.000 USD? Phân tích thực tế về các dự báo giá Sidra Chain trong giai đoạn 2026 – 2027
Giá tăng và tỷ lệ phí giảm: Khi vốn từ Wall Street chảy vào thị trường tiền điện tử, thị trường có đang bước vào một "bull run phân tầng" không?
USDC là gì? Phân tích về một trong những Stablecoin nổi bật nhất.
Athene Network (ATN) là gì? Khám phá cách AI và blockchain hội tụ trong một hệ sinh thái thống nhất
Cơ chế phân mảnh NFT: giải pháp sáng tạo giúp giảm rào cản và nâng cao thanh khoản